Từ nay đến cuối năm, nghĩa vụ thanh toán trái phiếu tiếp tục đặt áp lực lên nhiều doanh nghiệp, trong đó có các doanh nghiệp lĩnh vực bất động sản.
Chuyên gia khuyến cáo doanh nghiệp nên ưu tiên hàng đầu hoàn thiện các dự án có khả năng bàn giao trong ngắn hạn để cải thiện dòng tiền.
Nợ giảm, áp lực thanh toán vẫn còn
Báo cáo tài chính hợp nhất bán niên của Công ty CP Tập đoàn Đầu tư Địa ốc No Va (Novaland) ghi nhận dư nợ trái phiếu giảm khoảng 1.342 tỷ đồng trong 6 tháng đầu năm 2026, từ hơn 25.041 tỷ đồng đầu năm xuống hơn 23.699 tỷ đồng tại ngày 30/6. Trong đó, dư nợ trái phiếu ngắn hạn giảm gần 977 tỷ đồng, còn hơn 13.185 tỷ đồng.
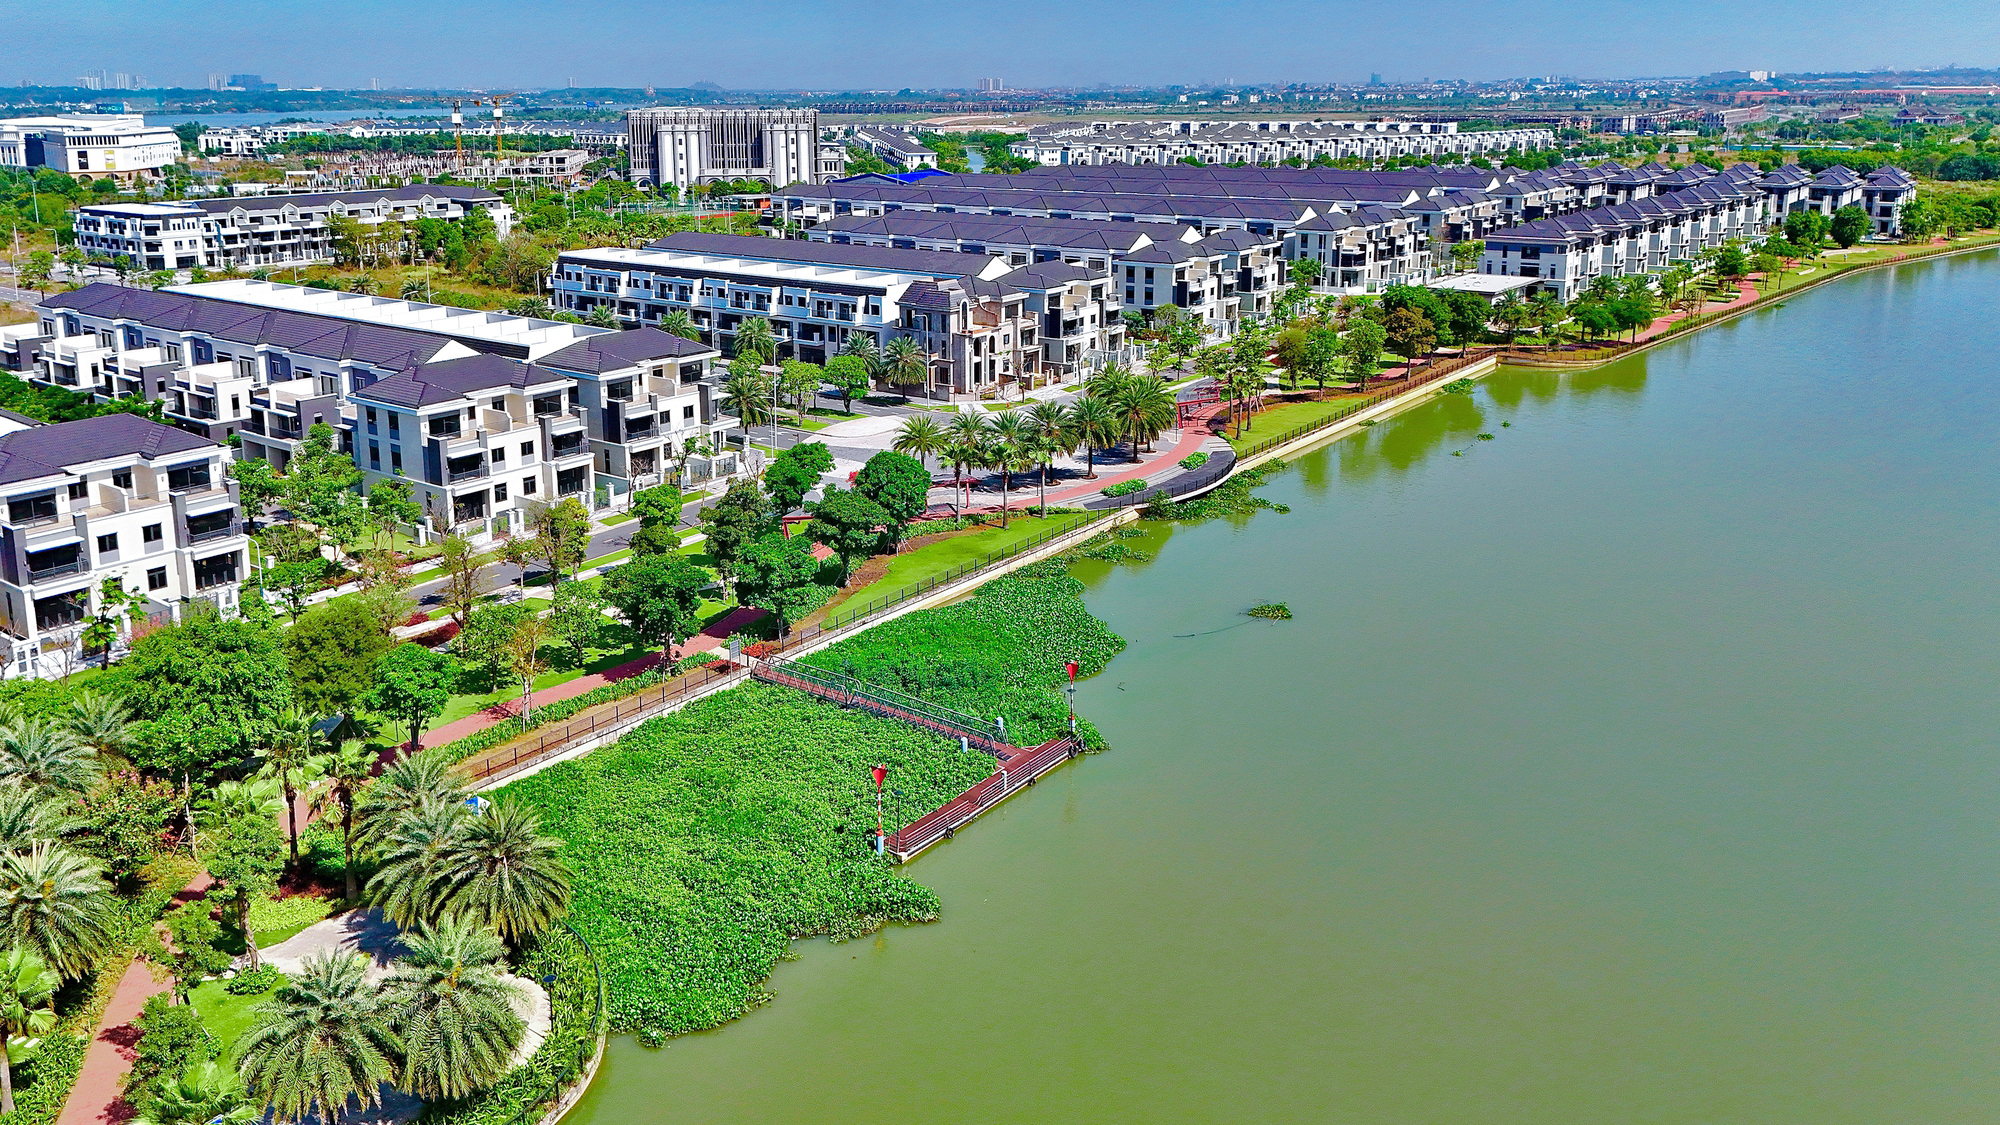
Novaland đang tập trung hoàn thiện pháp lý, đẩy nhanh thi công và bàn giao tại dự án Aqua City nhằm cải thiện dòng tiền.
Tương tự với Công ty CP Hưng Thịnh Land, dư nợ trái phiếu giảm gần 6.915 tỷ đồng sau một năm, từ gần 15.477 tỷ đồng tại ngày 30/6/2025 xuống hơn 8.562 tỷ đồng tại ngày 30/6/2026. Sang tháng 9, doanh nghiệp tiếp tục công bố đã hoàn tất thanh toán gốc, lãi hai lô H79CH2123021 và HTL-H2023-004 sau nhiều đợt chi trả từ năm 2024.
Hòa Bình cũng từng bước mua lại trái phiếu trước hạn, lô HBCH2126001 phát hành cuối năm 2021, doanh nghiệp đã mua lại 124 tỷ đồng vào tháng 11/2022, giảm giá trị lưu hành từ 500 tỷ đồng xuống 376 tỷ đồng.
Nợ có giảm, song áp lực trái phiếu vẫn đè nặng doanh nghiệp bất động sản trong thời gian tới.
Đại diện Novaland cho biết, riêng dư nợ trái phiếu phát hành riêng lẻ của công ty tại ngày 30/6/2026 khoảng 8.700 tỷ đồng. Các nghĩa vụ đến hạn từ nay đến cuối năm, doanh nghiệp đang cân đối nguồn tiền và làm việc với các bên liên quan theo điều kiện từng khoản trái phiếu cùng các thỏa thuận liên quan.
Hưng Thịnh Land còn hơn 8.562 tỷ đồng dư nợ trái phiếu theo báo cáo bán niên. Trong khi đó, khoản trái phiếu 376 tỷ đồng của Hòa Bình tiếp tục được ghi nhận tại ngày 30/6/2026, với ngày đáo hạn 30/12/2026.
Theo báo cáo quý III/2026 của VIS Rating, cập nhật đến ngày 9/10/2026, tổng giá trị trái phiếu doanh nghiệp lưu hành trên thị trường khoảng 1,535 triệu tỷ đồng. Giá trị đáo hạn trong 12 tháng tiếp theo khoảng 252.000 tỷ đồng.
Riêng quý IV/2026, giá trị trái phiếu đáo hạn khoảng 75.000 tỷ đồng, trong đó nhóm bất động sản dân cư chiếm khoảng 39.000 tỷ đồng.
Thu xếp vốn, khôi phục dòng tiền kinh doanh
Đại diện Novaland cho biết công ty đang triển khai các phương án huy động vốn cổ phần nhằm bổ sung nguồn lực trả nợ.
Novaland chào bán thêm gần 800,7 triệu cổ phiếu cho cổ đông hiện hữu, tỷ lệ 3:1, giá 10.000 đồng/cổ phiếu. Thời gian đăng ký mua từ ngày 8 - 29/10/2026. Nếu phân phối hết, doanh nghiệp dự kiến thu gần 8.007 tỷ đồng.
Trong phương án sử dụng vốn, hơn 5.953 tỷ đồng dự kiến dành thanh toán một phần hoặc toàn bộ nợ gốc của 13 mã trái phiếu do công ty phát hành. Các khoản thanh toán dự kiến được thực hiện từ quý IV/2026 đến quý I/2027. Cùng đó, Novaland cũng có kế hoạch triển khai phương án phát hành cổ phiếu riêng lẻ, góp phần giảm áp lực nợ vay, cải thiện cơ cấu tài chính.
Về nguồn tiền kinh doanh, Novaland tập trung hoàn thiện pháp lý, đẩy nhanh thi công và bàn giao sản phẩm tại các dự án đang phát triển.
Với Hòa Bình, bên cạnh nghĩa vụ trái phiếu, doanh nghiệp đã thực hiện phương án xử lý công nợ bằng cổ phiếu. Công ty phát hành hơn 51,4 triệu cổ phiếu cho 99 chủ nợ, giá 10.000 đồng/cổ phiếu, hoán đổi khoảng 514,2 tỷ đồng công nợ. Danh sách chủ nợ chủ yếu gồm các nhà thầu, đơn vị cho thuê thiết bị và nhà cung cấp.
Ông Phan Duy Hưng, Giám đốc cấp cao Ban Định chế Tài chính VIS Rating nhận định các phương án gia hạn, hoán đổi nợ được trái chủ chấp thuận đã giúp doanh nghiệp vượt qua giai đoạn áp lực lớn. Tuy nhiên, tìm kiếm dòng tiền mới để đáp ứng nghĩa vụ tài chính cuối năm vẫn là thử thách.
Bà Cao Thị Thanh Hương, Phó giám đốc Bộ phận Nghiên cứu và Tư vấn Savills Việt Nam cho rằng, nguồn vốn ngoại có thể hỗ trợ nhà đầu tư quốc tế liên doanh với doanh nghiệp trong nước, khôi phục các dự án đình trệ và giảm áp lực nợ cho đối tác nội địa.
Cải thiện dòng tiền cách nào?
Theo ông Lê Việt Cường, chuyên viên phân tích thuộc VIS Rating, khoảng 167 nghìn tỷ đồng trái phiếu bất động sản sẽ đáo hạn trong quý IV/2026 - 2027, trong khi chủ đầu tư vẫn cần nguồn vốn đáng kể để tiếp tục triển khai dự án.
Ưu tiên hàng đầu là tập trung nguồn lực để hoàn thiện các dự án đã đầy đủ pháp lý, có khả năng bán hàng và bàn giao trong ngắn hạn. Việc đẩy nhanh tiến độ các dự án này có thể giúp chủ đầu tư chuyển hàng tồn kho và khoản phải thu thành tiền, qua đó cải thiện dòng tiền hoạt động và khả năng đáp ứng nghĩa vụ nợ.
Ngược lại, tiếp tục phân bổ vốn cho quá nhiều dự án mới hoặc các dự án còn vướng pháp lý có thể làm gia tăng nhu cầu vốn và kéo dài thời gian thu hồi tiền.
Theo ông Cường, tái cơ cấu nợ và đa dạng hóa nguồn vốn có thể giúp giảm áp lực thanh khoản trong ngắn hạn. Chủ đầu tư có thể kéo dài kỳ hạn nợ, tái cấp vốn hoặc phát hành trái phiếu mới để xử lý các nghĩa vụ đến hạn. Tuy nhiên, đây chủ yếu là giải pháp giãn áp lực trả nợ sang các kỳ sau.
Trong bối cảnh lãi suất phát hành trái phiếu bất động sản bình quân khoảng 11,4%, việc phụ thuộc nhiều vào nguồn vốn này có thể làm tăng chi phí lãi vay, gây áp lực lên khả năng trả nợ và lợi nhuận của dự án.
Tăng vốn chủ sở hữu và bán tài sản không cốt lõi cũng có thể giúp củng cố bảng cân đối kế toán và giảm đòn bẩy. Tuy nhiên, khả năng huy động vốn cổ phần phụ thuộc đáng kể vào điều kiện thị trường và mức định giá của chủ đầu tư. Trong khi, bán tài sản thời điểm thị trường suy giảm có thể phải chấp nhận mức giá thấp hơn kỳ vọng.
Về dài hạn, yếu tố quan trọng nhất vẫn là xây dựng cơ cấu vốn thận trọng hơn và phát triển sản phẩm phù hợp với nhu cầu ở thực. Điều này sẽ giúp giảm sự phụ thuộc vào vốn vay và cải thiện khả năng chống chịu trước các chu kỳ suy giảm của thị trường.
Theo ông Lê Việt Cường, bài học quan trọng nhất từ giai đoạn thị trường biến động 2022- 2023 là khả năng trả nợ của chủ đầu tư phụ thuộc chủ yếu vào khả năng tạo dòng tiền và quản trị thanh khoản, không thể chỉ trông vào khả năng tái cấp vốn.
Các trường hợp chậm trả chủ yếu là các chủ đầu tư bất động sản, có dòng tiền hoạt động yếu hoặc không ổn định, đòn bẩy cao, mức độ minh bạch thông tin thấp và danh mục dự án mang tính đầu cơ thay vì phục vụ nhu cầu ở thực.
Ngoài ra, các chủ đầu tư này thường có chênh lệch kỳ hạn thanh toán lớn do dùng trái phiếu kỳ hạn ngắn để tài trợ dự án dài hạn. Khi thanh khoản thị trường thắt chặt và các kênh tái cấp vốn thu hẹp, họ nhanh chóng rơi vào tình trạng thiếu hụt dòng tiền để thanh toán các nghĩa vụ nợ đến hạn.