Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng là nội dung đã được cân nhắc, trao đổi rất kỹ trong Chính phủ.
Sáng 6/11, tại phiên thảo luận của Quốc hội về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã phát biểu tiếp thu, giải trình những vấn đề đại biểu Quốc hội quan tâm.
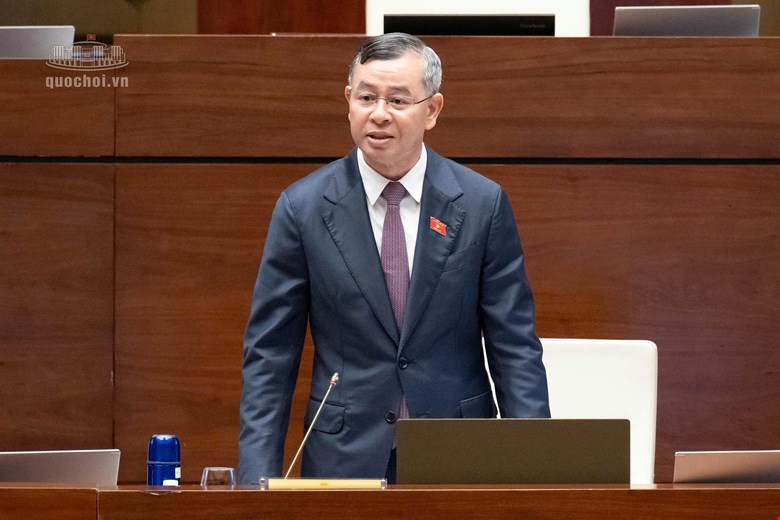
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn phát biểu tiếp thu, giải trình những vấn đề đại biểu Quốc hội quan tâm. Ảnh: Media Quốc hội.
Một vấn đề được nhiều đại biểu quan tâm là thuế sử dụng đất phi nông nghiệp đối với đất bỏ hoang.
Lần sửa đổi này, dự thảo bổ sung quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng tại khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp. Cụ thể: "Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức". "Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai".
Những nội dung này đã được các đại biểu Nguyễn Văn Huy (Đoàn Hưng Yên), Dương Khắc Mai (Đoàn Lâm Đồng), Tô Ái Vang (Đoàn Cần Thơ) nêu tại phiên thảo luận ở hội trường sáng 6/11.
Giải trình nội dung này, Bộ trưởng Ngô Văn Tuấn cho biết đây là nội dung đã được cân nhắc, trao đổi rất kỹ trong Chính phủ. Khi triển khai chính sách, cơ quan thuế có trách nhiệm thu thuế, đất bỏ hoang sẽ áp dụng thuế; còn việc xác định thế nào là đất bỏ hoang phải được định nghĩa trong pháp luật về đất đai.
Việc xác định diện tích cụ thể và tình trạng thửa đất bỏ hoang được thực hiện trên cơ sở phối hợp chặt chẽ giữa cơ quan thuế với cơ quan quản lý nhà nước về tài nguyên và đất đai, dựa trên Cơ sở dữ liệu quốc gia về đất đai và dữ liệu dân cư đang được đẩy mạnh kết nối.
"Hai cơ quan phải phối hợp chặt chẽ với nhau để xác định chính xác, đảm bảo đúng mục đích, tránh tình trạng lạm dụng, trốn thuế, lậu thuế cũng như lạm dụng khoản thu thuế", Bộ trưởng Bộ Tài chính nêu.
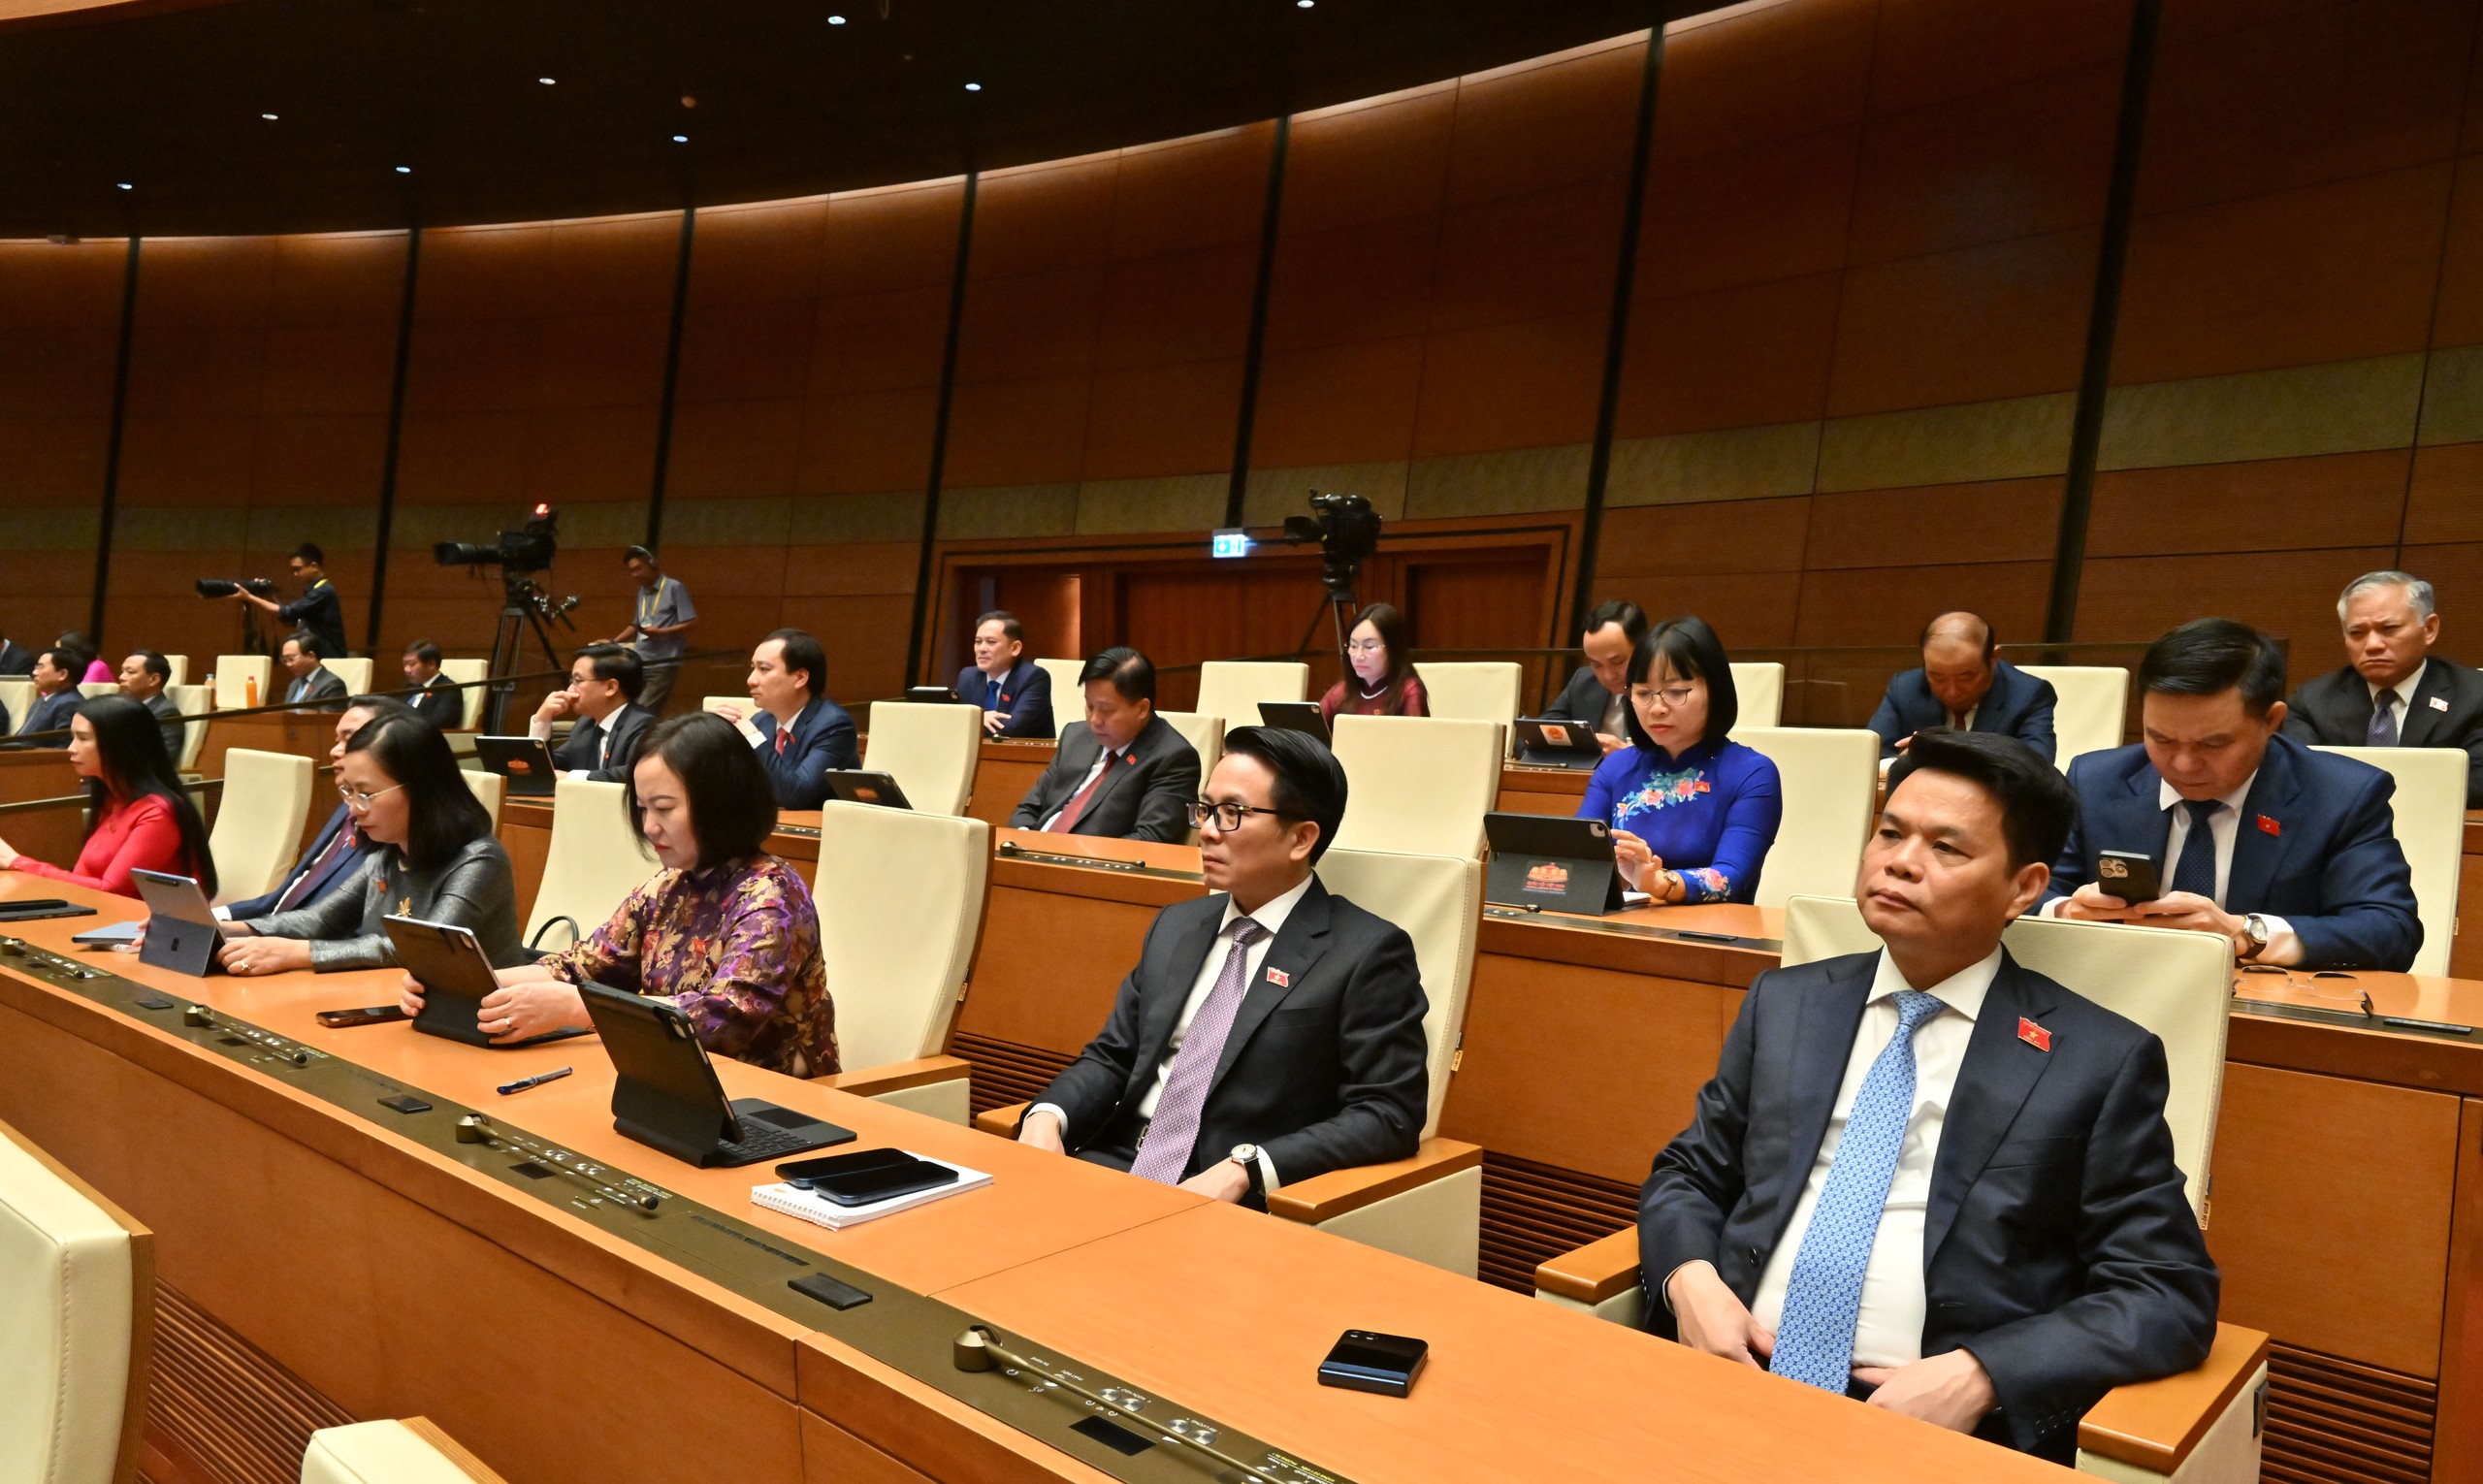
Các đại biểu tham dự phiên họp sáng 6/11. Ảnh: Media Quốc hội.
Về nội dung này, trong báo cáo tiếp thu, giải trình ý kiến thảo luận Tổ của các ĐBQH về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, Bộ Tài chính, cơ quan chủ trì soạn thảo cho biết, có nhiều ý kiến tán thành việc bổ sung thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng; đề nghị đánh thuế cao đối với đất bỏ hoang, không đưa vào sử dụng (nhất là đất giao cho dự án bất động sản); chính sách này chuyển từ thu trên việc nắm giữ đất sang điều tiết hành vi sử dụng đất, tạo tín hiệu cao hơn mức hiện hành (0,03%-0,15%), song không phải mọi đất chưa xây dựng công trình đều bị áp thuế.
Một số ý kiến đề nghị chưa thông qua khoản 8 Điều 7 tại Kỳ họp này cho đến khi xác định đủ tiêu chí, thời điểm, căn cứ áp dụng. Có ý kiến cho rằng, hồ sơ dự án Luật chưa đủ cơ sở để đánh thuế đối với đất của cá nhân chưa đưa vào sử dụng; đề nghị giao Chính phủ nghiên cứu, trình vào thời điểm thích hợp.
Nhiều ý kiến đề nghị phân biệt trường hợp cố tình bỏ hoang, chậm đưa đất vào sử dụng với trường hợp chậm do nguyên nhân khách quan, không do lỗi của người sử dụng đất (vướng bồi thường, giải phóng mặt bằng, chưa được bàn giao đất trên thực địa, cơ quan nhà nước chậm giải quyết thủ tục, điều chỉnh quy hoạch, quy hoạch treo, tranh chấp, thiên tai, bất khả kháng, dự án phân kỳ đã được phê duyệt) để loại trừ hoặc có cơ chế xử lý phù hợp, không chuyển rủi ro quản lý thành gánh nặng cho người sử dụng đất; đề nghị xem xét trường hợp đã có kế hoạch sử dụng được trình cấp có thẩm quyền nhưng chưa thực hiện do thiếu vốn, kèm điều kiện phòng, chống lợi dụng; lưu ý không tạo ngoại lệ quá rộng làm mất tác dụng điều tiết.
Nhiều ý kiến đề nghị rà soát, phân định rõ quan hệ giữa thuế suất 0,2% tại khoản 8 Điều 7 với thuế suất 0,15% tại khoản 6 Điều 7 Luật hiện hành (đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định).
Nhiều ý kiến đề nghị làm rõ tiêu chí, căn cứ xác định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng, nhất là thời hạn bao lâu thì bị coi là bỏ hoang, chậm đưa vào sử dụng; đề nghị quy định trực tiếp trong luật thuế thời gian liên tục không sử dụng, thời gian chậm so với tiến độ để áp dụng thuế suất 0,2%; việc giao Chính phủ hướng dẫn khái niệm đất bỏ hoang sẽ khó thực hiện; chưa có khái niệm rõ thì chưa có cơ sở áp thuế suất cao hơn.
Một số ý kiến đề nghị thận trọng, có lộ trình và chọn thời điểm phù hợp để áp dụng mức thuế suất 0,2%; trường hợp chưa đủ điều kiện triển khai ngay thì báo cáo Quốc hội phương án xử lý và lộ trình áp dụng; Luật có hiệu lực từ 1/1/2027, thời gian ngắn, dữ liệu chưa rõ; đề nghị lộ trình ít nhất 2 năm để Nhà nước giải quyết quy hoạch treo và người dân, doanh nghiệp chuẩn bị; thị trường bất động sản đang chịu tác động của nhiều chính sách mới, còn mong manh, liên quan nhiều ngành, nhất là ngân hàng, có thể gây tâm lý bán ra khi nguồn cung còn lớn.
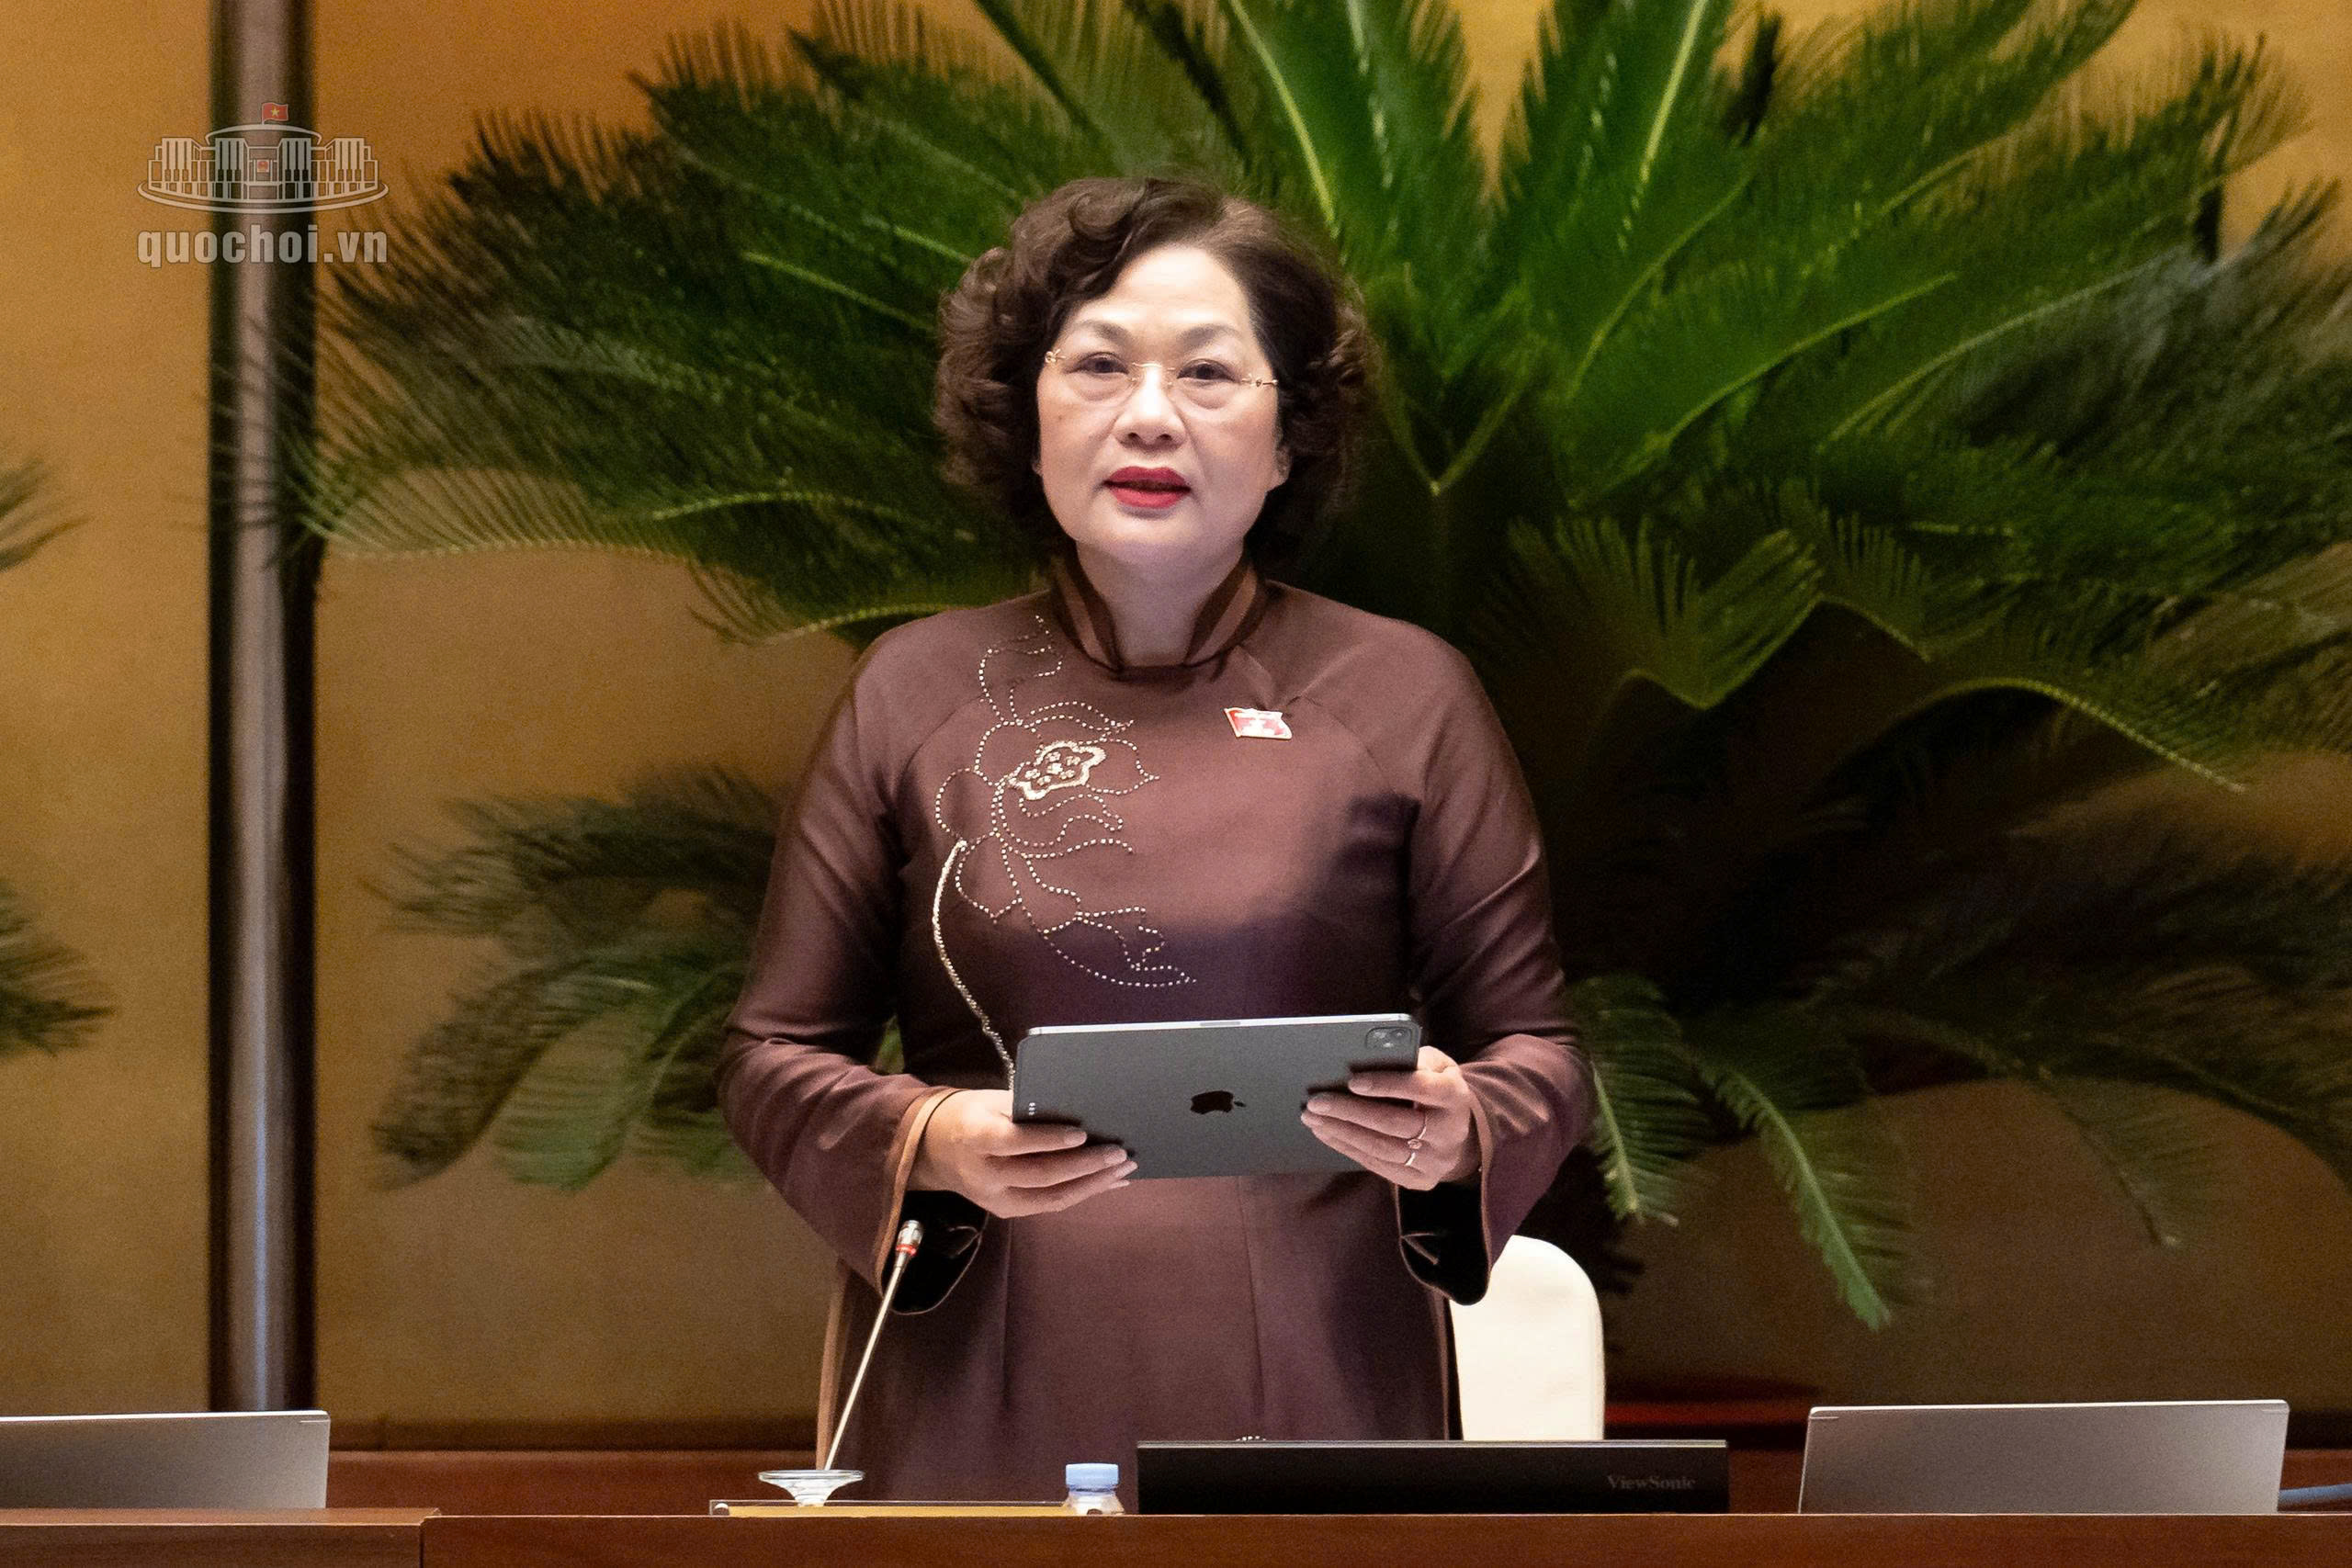
Phó Chủ tịch Quốc hội Nguyễn Thị Hồng kết luận phiên họp. Ảnh: Media Quốc hội.
Kết luận nội dung thảo luận, Phó Chủ tịch Quốc hội Nguyễn Thị Hồng ghi nhận, qua thảo luận, đa số ý kiến tán thành sự cần thiết sửa đổi, bổ sung 3 luật thuế; đồng thời đề nghị chính sách ban hành phải đúng đối tượng, công bằng, khả thi và mang lại lợi ích thiết thực cho người dân.
Phó Chủ tịch Quốc hội đề nghị Chính phủ chỉ đạo cơ quan soạn thảo phối hợp chặt chẽ với cơ quan thẩm tra và các đơn vị liên quan tiếp tục rà soát, tiếp thu, giải trình đầy đủ và kỹ lưỡng toàn bộ ý kiến của đại biểu Quốc hội, đặc biệt là những nội dung còn có ý kiến khác nhau.
Cơ quan soạn thảo cần khẩn trương hoàn thiện hồ sơ dự án luật để trình Ủy ban Thường vụ Quốc hội xem xét, cho ý kiến trước khi trình Quốc hội thông qua ngay tại kỳ họp này, bảo đảm chất lượng dự thảo và dành đủ thời gian cho các đại biểu Quốc hội nghiên cứu.