Theo đại biểu Nguyễn Hữu Toàn, thay vì miễn thuế cho doanh nghiệp nhỏ và vừa 3 năm kể từ khi được cấp giấy chứng nhận lần đầu, nên hỗ trợ 3 năm kể từ năm đầu tiên doanh nghiệp có lợi nhuận, bởi khi mới bắt đầu khởi nghiệp, rất khó có ngay lợi nhuận.
Chiều 29/10, Quốc hội thảo luận ở hội trường về dự án Luật Phát triển doanh nghiệp nhỏ và vừa (DNNVV). Luật này thay thế Luật Hỗ trợ DNNVV năm 2017, đánh dấu bước chuyển từ "hỗ trợ" sang "phát triển".
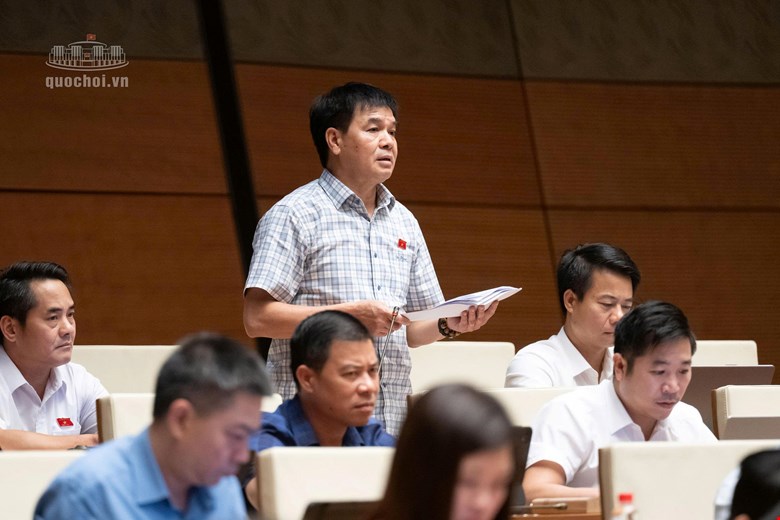
Đại biểu Nguyễn Hữu Toàn (Đoàn Lai Châu) phát biểu chiều 29/10. Ảnh: Media Quốc hội.
Bước chuyển này được cụ thể hóa bằng những chính sách thiết thực như: khuyến khích cấp vốn dựa trên phương án kinh doanh, dòng tiền và dữ liệu giao dịch, mở thêm cơ hội tiếp cận vốn cho doanh nghiệp hạn chế về tài sản bảo đảm; bổ sung cơ chế phiếu hỗ trợ (voucher) thanh toán một phần chi phí dịch vụ khoa học, công nghệ và chuyển đổi số; hỗ trợ doanh nghiệp nhỏ, siêu nhỏ sử dụng miễn phí nền tảng số, phần mềm kế toán dùng chung.
Các chính sách hỗ trợ cụ thể bao gồm ưu đãi thuế và đơn giản hóa kế toán, giảm chi phí tuân thủ cho DNNVV; bổ sung quy định nâng ngưỡng doanh thu lên 10 tỷ đồng để DN được lựa chọn phương pháp tính thuế đơn giản; miễn thuế thu nhập doanh nghiệp 3 năm từ ngày cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu cho DNNVV; miễn một số phí, lệ phí đăng ký và cấp phép lần đầu cho doanh nghiệp chuyển đổi từ hộ kinh doanh…
Liên quan đến tiêu chí xác định DNNVV, đại biểu Nguyễn Hữu Toàn (Đoàn Lai Châu) cho biết dự thảo Luật có 3 điều kiện: DN sử dụng dưới 300 lao động, có vốn của năm trước liền kề không quá 150 tỷ đồng, tổng doanh thu năm trước liền kề không quá 400 tỷ đồng.
Đại biểu Toàn đề nghị nên cân nhắc xem xét có thể bỏ điều kiện về số lượng lao động, bởi một doanh nghiệp đáp ứng được điều kiện số vốn, đáp ứng điều kiện về doanh thu, mà tạo ra nhiều việc làm hơn, sử dụng nhiều lao động hơn thì không có lý do gì chúng ta lại không hỗ trợ để doanh nghiệp lớn lên.
"Đây là vấn đề rất quan trọng ngay từ khâu thiết kế ban đầu, đề nghị cân nhắc kỹ điều này", ông Toàn nói.
Đối với tiêu chí vốn, ông Toàn cho rằng cần xác định rõ đây là vốn chủ sở hữu hay vốn huy động, đồng thời đề nghị ở đây nên là vốn chủ sở hữu.
Về nguyên tắc hỗ trợ phát triển DNNVV, đại biểu Toàn cơ bản thống nhất 6 nguyên tắc dự thảo nêu. Tuy nhiên vị đại biểu là Phó Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội đề nghị rà soát lại các chính sách, căn cứ vào nguồn lực thực có để đưa các chính sách hỗ trợ đi thực chất đến với doanh nghiệp, giúp doanh nghiệp được hưởng. "Điều đó mới bảo đảm tính khả thi của chính sách".
Về tiếp cận vốn, dự thảo cũng đưa ra rất nhiều nội dung mang tính "khuyến khích" khả năng tiếp cận của doanh nghiệp nhỏ và vừa, "khuyến khích" các tổ chức cho vay vốn để tạo điều kiện cho DNNVV. Nhưng lại không có một chỉ tiêu định lượng nào.
"Nhìn vào đây, DNNVV không thể nhận ra là mình sẽ được hỗ trợ gì về vốn", đại biểu Toàn nói và đề nghị rà soát lại, nên chỉ chọn 1-2 điểm rõ ràng để doanh nghiệp có điều kiện tiếp cận nguồn vốn.
Về chính sách thuế, dự thảo nêu miễn thuế cho DNNVV trong 3 năm kể từ khi doanh nghiệp được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu. Theo đại biểu, khi mới bắt đầu khởi nghiệp, DNNVV rất khó có ngay lợi nhuận.
"Để bảo đảm việc hỗ trợ thực chất, hỗ trợ là để doanh nghiệp phát triển lớn lên, tôi đề nghị hỗ trợ 3 năm kể từ năm đầu tiên doanh nghiệp có lợi nhuận", ông Toàn kiến nghị.
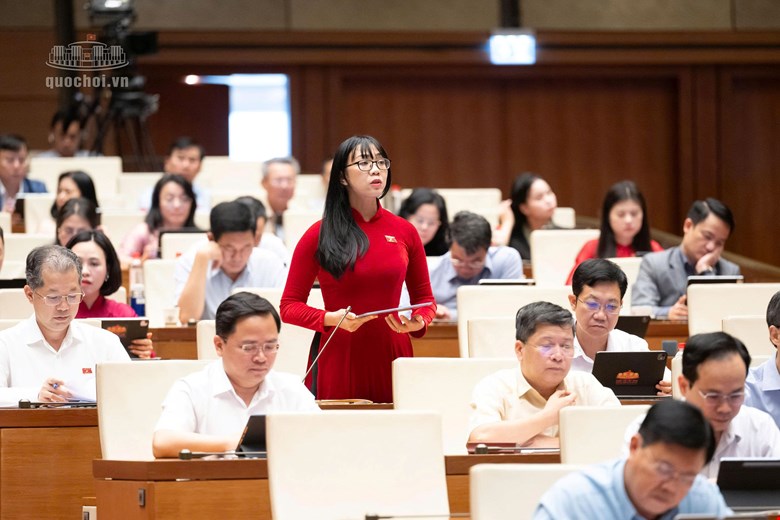
Đại biểu Trịnh Thị Tú Anh (Đoàn Lâm Đồng) phát biểu. Ảnh: Media Quốc hội.
Cùng quan điểm, đại biểu Trịnh Thị Tú Anh (Đoàn Lâm Đồng) cũng cho rằng việc miễn thuế chỉ mang lại lợi ích tài chính trực tiếp khi doanh nghiệp có số thuế đáng lẽ phải nộp. Đối với doanh nghiệp chưa phát sinh nghĩa vụ thuế trong những năm đầu, chính sách miễn thuế không trực tiếp cải thiện dòng tiền.
Vì vậy, đại biểu đề nghị ban soạn thảo đánh giá hiệu quả chính sách không chỉ căn cứ vào số lượng doanh nghiệp thuộc diện được miễn thuế và tổng số thuế được miễn, mà cần làm rõ tỷ lệ doanh nghiệp thực sự phát sinh lợi ích, mức ưu đãi thực nhận và sự khác biệt giữa các nhóm doanh nghiệp theo ngành nghề, đặc điểm đầu tư và thời gian phát sinh nghĩa vụ thuế…
Đại biểu Phan Thị Thùy Linh (Đoàn Thanh Hóa) thì cho rằng, DNNVV chiếm hơn 98% tổng số doanh nghiệp cùng hàng triệu hộ kinh doanh. Khu vực này đóng góp quan trọng vào việc làm, sinh kế và ổn định xã hội. Vì vậy, bên cạnh việc trải thảm đỏ để đón "đại bàng", cũng cần tạo điều kiện để hàng triệu "chim sẻ" của nền kinh tế có cơ hội được lớn mạnh và phát triển.
"Thành công của Luật Phát triển DNNVV không nên được đo bằng số lượng điều khoản hỗ trợ, mà quan trọng hơn là số doanh nghiệp thực sự đứng vững, có khả năng tự phát triển và đóng góp nhiều hơn cho đất nước, xã hội", bà Linh nói.
Góp ý nội dung cụ thể, bà Linh cho rằng cần xây dựng kênh triển khai chính sách đủ khả thi để doanh nghiệp nhỏ và vừa, đặc biệt là những doanh nghiệp khó tiếp cận, có thể thụ hưởng hỗ trợ.
Dẫn báo cáo tổng kết của Bộ Tài chính, nữ đại biểu cho biết trong khảo sát gần 500 doanh nghiệp nhỏ và vừa, chỉ khoảng 9% phản hồi đã tiếp cận, thụ hưởng chính sách hỗ trợ. Theo đại biểu, con số này cho thấy yêu cầu phải cải thiện khâu tổ chức thực hiện, bảo đảm doanh nghiệp có thể tiếp cận và sử dụng các chính sách đã được quy định.