
Một lần xe hỏng, một đợt khám bệnh ngoài dự tính hay việc nhà cần sửa gấp có thể khiến ngân sách tháng bị xáo trộn.
Khi gặp tình huống này, việc xác định mức độ cấp thiết của khoản chi và tính trước khả năng thanh toán giúp bạn xử lý nhu cầu trước mắt mà vẫn kiểm soát được ngân sách những tháng tiếp theo.
Khoản chi bất ngờ tạo áp lực cho kế hoạch tài chính như thế nào?
Khoản chi phát sinh thường tạo áp lực vì xuất hiện vào thời điểm ngân sách đã được tính toán trước đó. Tiền lương có thể đã được chia cho tiền nhà, ăn uống, học phí, tiết kiệm hoặc các mục tiêu cá nhân. Trong khi đó, viện phí, sửa xe hay sửa nhà lại có thể cần thanh toán trong thời gian ngắn.
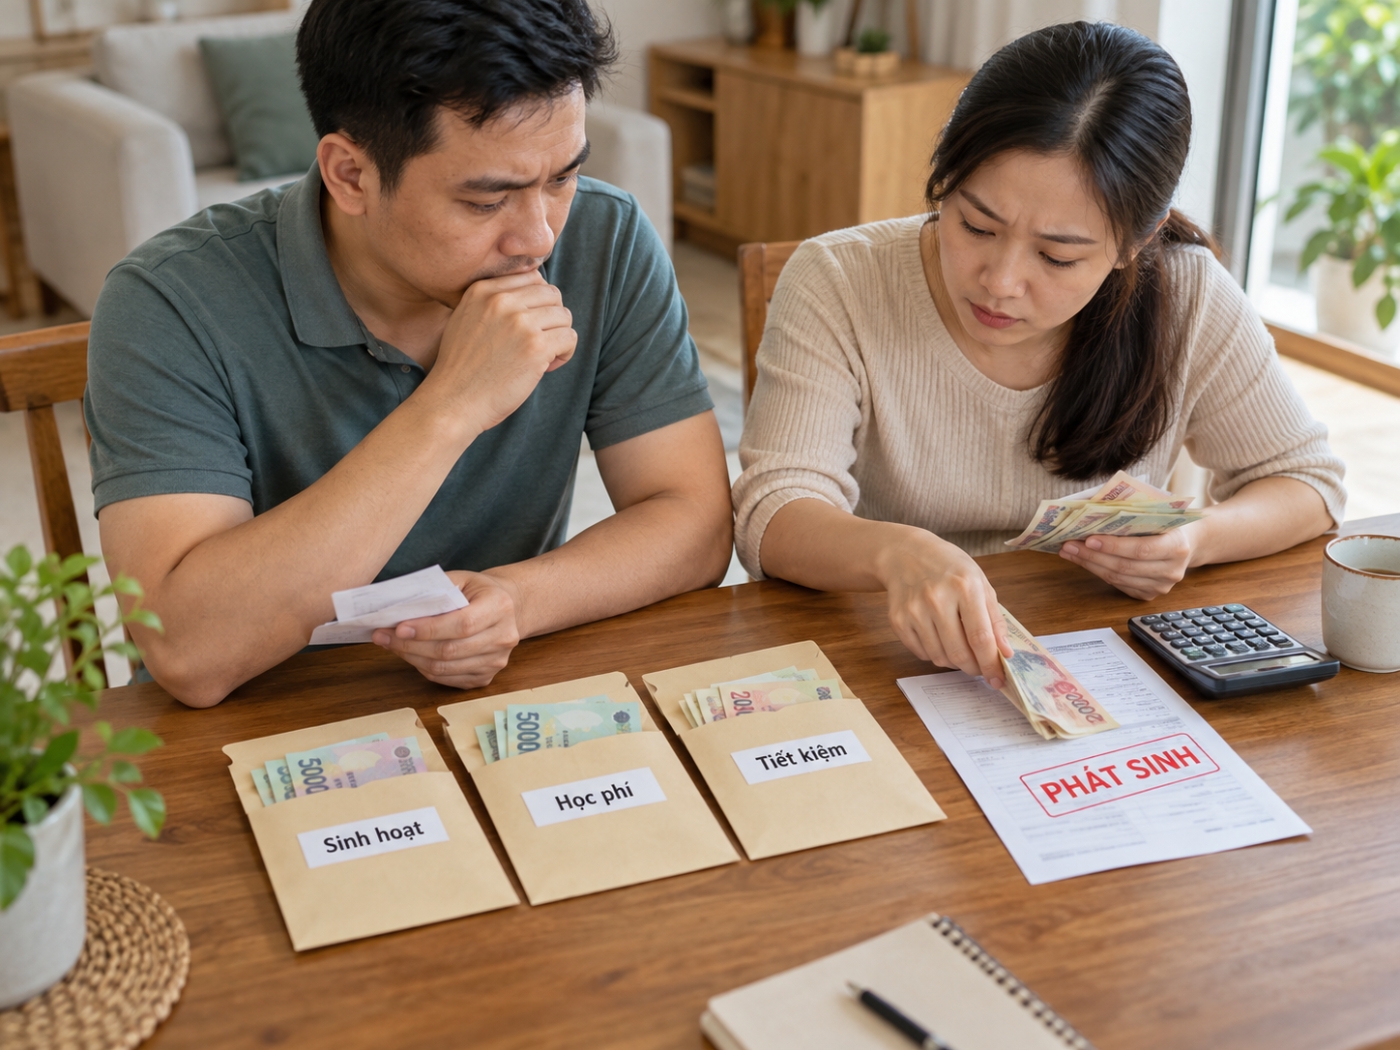
Khoản chi phát sinh đột ngột có thể ảnh hưởng đến các khoản chi đã dự tính.
Nếu không có nguồn tiền dự phòng, một khoản chi vài triệu đồng cũng có thể khiến các khoản khác bị ảnh hưởng. Người có kế hoạch tiết kiệm có thể phải rút tiền trước hạn. Người đang dành tiền cho một mục tiêu dài hạn có thể phải tạm dừng kế hoạch.
Xử lý khoản chi phát sinh thế nào mà vẫn giữ kế hoạch tài chính?
Trước tiên, hãy chia khoản chi thành hai nhóm: Khoản cần thanh toán ngay gồm viện phí, chi phí cấp cứu hoặc những khoản ảnh hưởng trực tiếp đến sức khỏe và sinh hoạt thiết yếu
Khoản thứ hai là khoản có thể lùi hoặc chia nhỏ gồm một số trường hợp sửa xe, sửa nhà, mua sắm hoặc chi tiêu chưa ảnh hưởng ngay đến nhu cầu thiết yếu. Với nhóm này, bạn có thể cân nhắc thời điểm thanh toán hoặc chia thành nhiều đợt
Bước 2 là rà soát ngân sách và nguồn tiền sẵn có. Nếu đã có quỹ dự phòng, đây là nguồn tiền nên được xem xét đầu tiên cho những khoản chi cấp thiết. Bạn có thể kiểm tra số tiền có thể sử dụng ngay mà vẫn đảm bảo các chi phí sinh hoạt trong tháng.
Tuy nhiên, không nên rút toàn bộ tiền tiết kiệm cho một khoản chưa thực sự cần thiết. Việc giữ lại một phần dự phòng giúp gia đình vẫn có nguồn tiền nếu tiếp tục phát sinh sự cố.
Bước 3 là xác định phần còn thiếu và cập nhật kế hoạch tài chính
Sau khi rà soát, hãy đối chiếu số tiền cần thanh toán với nguồn tiền có thể sử dụng để xác định phần còn thiếu. Đây là cơ sở để cân nhắc phương án bổ sung phù hợp, thay vì huy động nhiều hơn nhu cầu thực tế.
Đồng thời, cập nhật ngân sách những tháng tiếp theo: khoản nào cần điều chỉnh, khi nào có thể bù lại quỹ dự phòng và còn bao nhiêu tiền để thực hiện các mục tiêu đã đặt ra.
Chọn giải pháp vay minh bạch khi quỹ dự phòng chưa đủ
Tùy thuộc vào nhu cầu chi phí, bạn có thể tham khảo các giải pháp vay từ các tổ chức tài chính chính thống như Home Credit. Đơn vị mang đến sự linh hoạt cao: từ các khoản vay dài hạn giúp chia nhỏ gánh nặng tài chính, đến những giải pháp ngắn hạn hỗ trợ trả trước hạn mà không lo phí phạt.
Quy trình đăng ký đơn giản, thủ tục trực tuyến được tối giản giúp bạn tiết kiệm thời gian xử lý công việc cấp bách. Chỉ cần nắm rõ kế hoạch thanh toán hằng tháng, việc chọn một khoản vay nhanh đúng nhu cầu thực tế sẽ giúp bạn nhanh chóng ổn định dòng tiền mà vẫn giữ được sự chủ động cho ngân sách cá nhân.
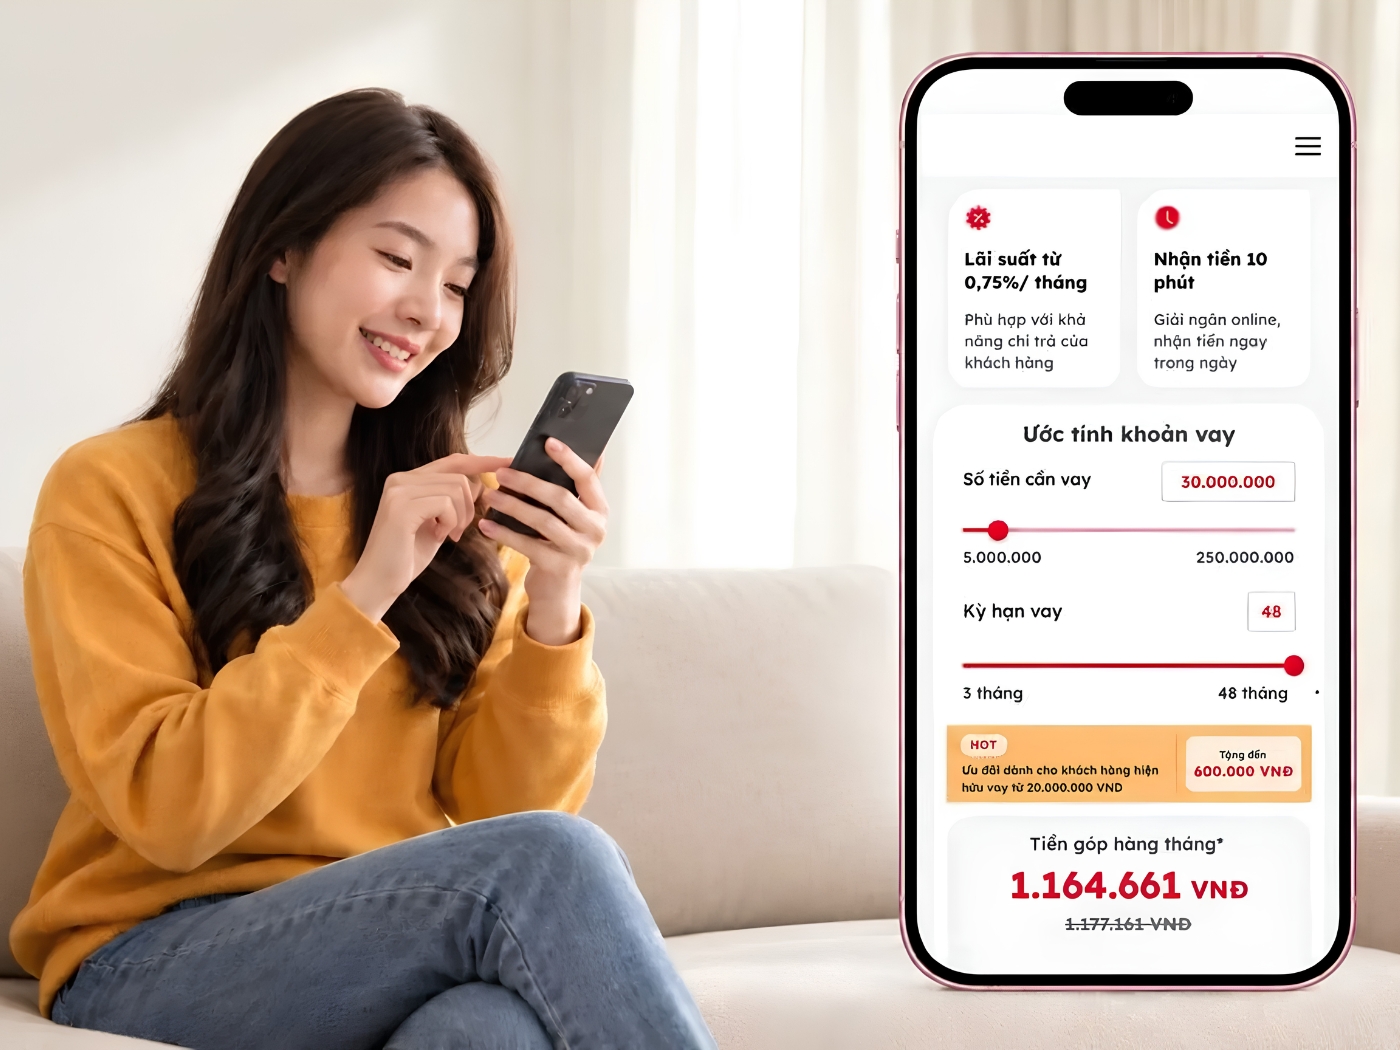
Giải pháp vay nhanh minh bạch tại Home Credit giúp người vay chủ động cân đối chi phí.
Cân đối lại ngân sách và chủ động cho những lần sau
Sau khi giải quyết xong khoản chi bất ngờ, kế hoạch tài chính chưa nên quay lại ngay mức cũ. Nếu phát sinh khoản trả nợ hằng tháng, hãy đưa khoản này vào nhóm chi cố định và tạm giảm những khoản chưa thiết yếu.
Khi dòng tiền ổn định trở lại, ưu tiên bổ sung số tiền đã sử dụng từ quỹ dự phòng. Về dài hạn, bạn nên xây dựng quỹ tương đương khoảng 3 đến 6 tháng chi phí thiết yếu, tùy thu nhập và hoàn cảnh gia đình.
Kiểm soát tốt ngân sách và duy trì quỹ dự phòng là giải pháp hiệu quả giúp bạn chủ động ứng phó với các biến động tài chính ngắn hạn. Khi nắm rõ thứ tự ưu tiên, tận dụng nguồn tiền phù hợp và cân đối khả năng trả nợ, bạn hoàn toàn có thể sớm đưa dòng tiền trở lại trạng thái cân bằng.