
Kiến nghị miễn giảm tiền phạt chậm nộp tờ khai và lệ phí giúp hàng trăm nghìn doanh nghiệp dễ dàng "đóng cửa", làm sạch mã số thuế.
Hơn 125.000 doanh nghiệp hoàn tất thủ tục giải thể
Theo thông tin của Cục Thuế, sau 5 tháng triển khai chiến dịch làm sạch mã số thuế, hơn 125.000 doanh nghiệp đã hoàn tất thủ tục giải thể. Ngoài ra, hơn 50.000 doanh nghiệp đã hoàn thành nghĩa vụ thuế với ngân sách nhà nước và đang tiếp tục thực hiện các thủ tục liên quan để giải thể. Khoảng 4.000 doanh nghiệp đã quay trở lại làm việc với cơ quan thuế, khôi phục hoạt động sản xuất, kinh doanh.
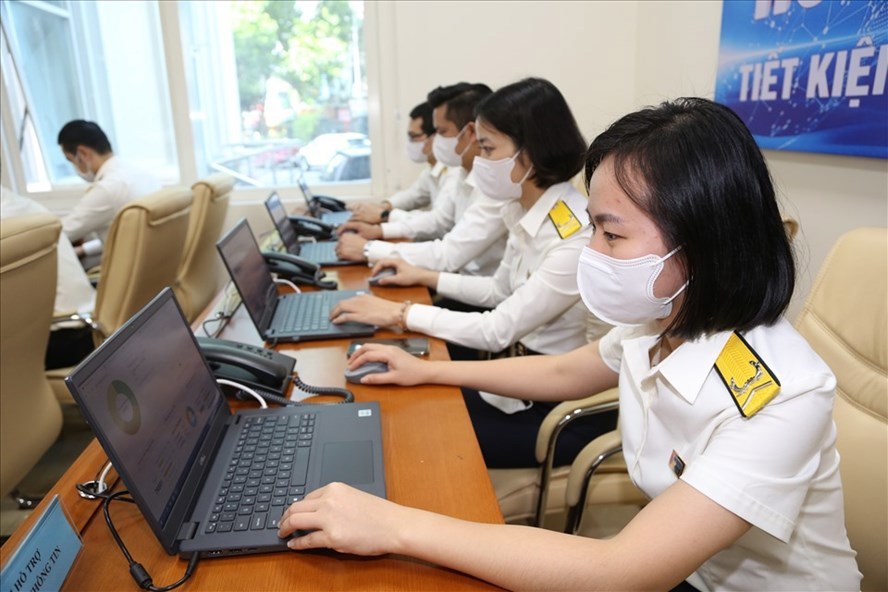
Người nộp thuế được hướng dẫn hoàn thiện hồ sơ tại cơ quan thuế.
Theo đại diện Cục thuế, chiến dịch được triển khai từ ngày 8/5/2026, tập trung vào hai nhóm người nộp thuế. Nhóm thứ nhất là người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, thuộc trạng thái 03. Nhóm thứ hai là người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế, thuộc trạng thái 06.
Đây là số lượng doanh nghiệp tích lũy qua nhiều năm, không chỉ phát sinh trong năm 2026. Có doanh nghiệp đã thực hiện thủ tục giải thể tại cơ quan đăng ký kinh doanh nhưng chưa hoàn tất nghĩa vụ thuế và các nghĩa vụ liên quan. Một bộ phận khác ngừng hoạt động, rời địa chỉ đăng ký nhưng không thông báo với cơ quan chức năng.
Việc rà soát nhằm xác định chính xác tình trạng của từng doanh nghiệp, hướng dẫn xử lý nghĩa vụ còn tồn đọng để chấm dứt hiệu lực mã số thuế hoặc khôi phục hoạt động theo quy định.
Liên quan đến những khoản tiền doanh nghiệp phải thực hiện khi đóng mã số thuế, đại diện Cục Thuế khẳng định chiến dịch không đặt ra nghĩa vụ tài chính mới ngoài quy định hiện hành.
Cụ thể, có bốn nhóm nghĩa vụ cần giải quyết, gồm nợ thuế đã phát sinh nhưng chưa thanh toán; tiền chậm nộp đối với khoản thuế quá hạn, tính theo mức 0,03%/ngày; nghĩa vụ về kê khai thuế, hóa đơn; và các khoản xử phạt vi phạm hành chính nếu có.
Việc phân định từng nhóm nghĩa vụ giúp cơ quan thuế và doanh nghiệp đối chiếu, xác định rõ khoản phải nộp, tránh nhầm lẫn giữa nợ thuế thực tế với tiền chậm nộp hoặc các khoản phạt về thủ tục.
Nên phân loại hồ sơ theo từng đối tượng
Bên cạnh những kết quả tích cực của ngành thuế, vẫn còn những vướng mắc đòi hỏi các cơ quan chức năng gỡ vướng cho doanh nghiệp, giúp doạnh nghiệp dễ dàng đóng cửa.
Bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam (VTCA), nguyên Phó Tổng cục trưởng Tổng cục Thuế cho biết, một trong những vướng mắc là chi phí doanh nghiệp phải gánh trước khi đóng mã số thuế. Theo bà Cúc, có nhiều doanh nghiệp thực tế không kinh doanh, không phát sinh doanh thu hoặc số thuế phải nộp nhưng vẫn bị phải chịu các khoản phạt do chậm nộp hồ sơ khai thuế.
Có doanh nghiệp bị phạt tới 23 triệu đồng do chậm nộp tờ khai thuế giá trị gia tăng và thuế thu nhập doanh nghiệp. Khi cộng thêm các khoản phải nộp khác, tổng số tiền có thể lên tới 63-65 triệu đồng, thậm chí 100 triệu đồng...
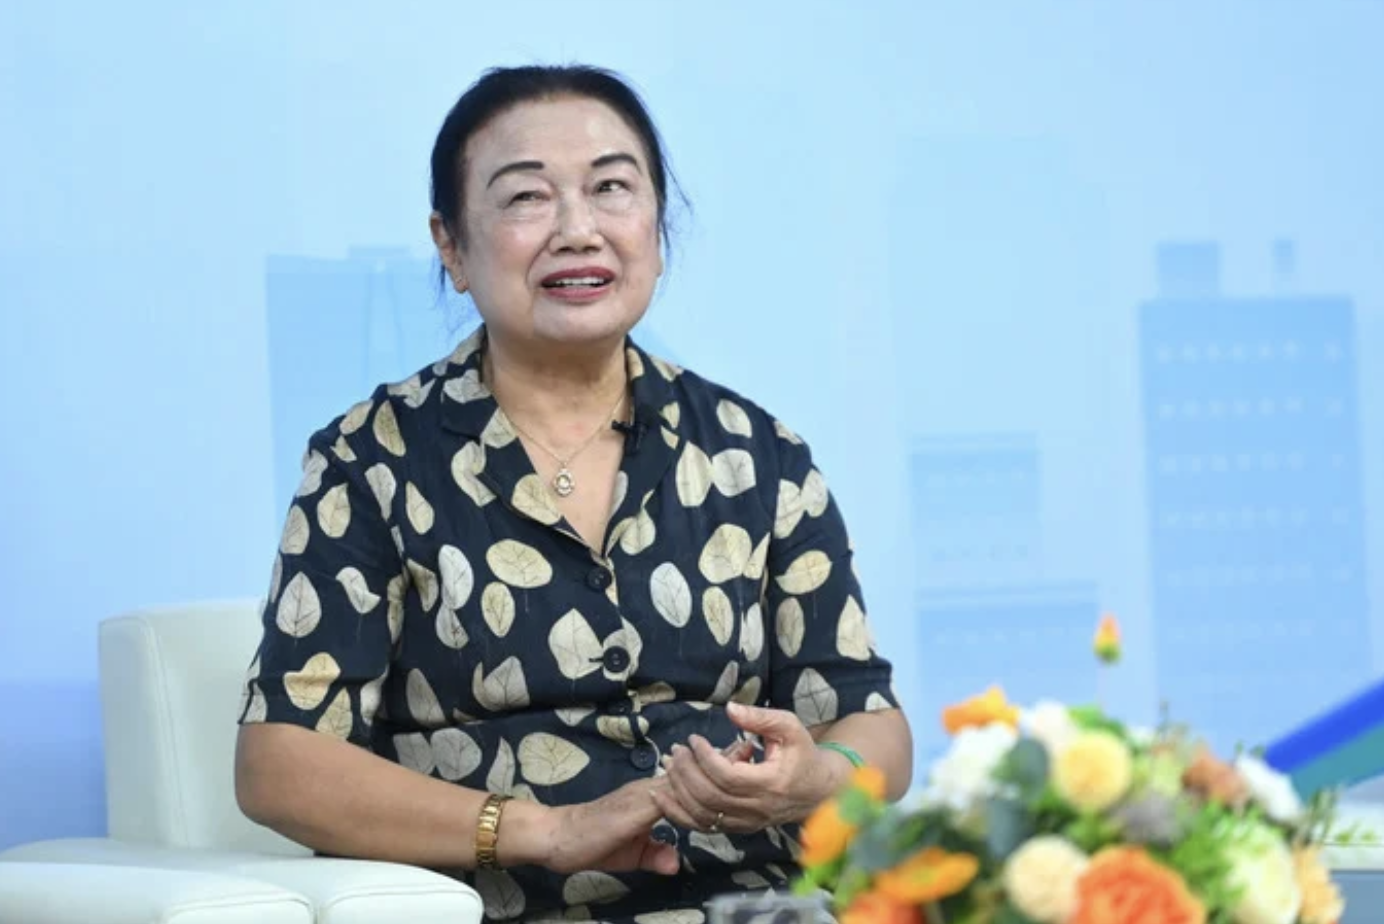
Bà Nguyễn Thị Cúc, Chủ tịch VTCA.
Theo bà Cúc, các thông báo của cơ quan thuế thời gian gần đây đã rõ ràng hơn, nêu cụ thể địa chỉ cơ quan quản lý và số điện thoại cán bộ phụ trách. Đây là chuyển biến tích cực, giúp doanh nghiệp thuận lợi hơn khi liên hệ, hoàn thiện hồ sơ.
Tuy nhiên, việc xử lý vẫn cần có hướng dẫn chi tiết, phù hợp với từng nhóm doanh nghiệp. Từ thực tế này, bà Cúc kiến nghị phân loại hồ sơ theo tình trạng nghĩa vụ thuế và mức độ rủi ro để có quy trình giải quyết phù hợp.
Với doanh nghiệp không còn nợ thuế, không phát sinh vướng mắc, cần công khai thành phần hồ sơ, các bước thực hiện và đầu mối tiếp nhận để doanh nghiệp sớm hoàn tất thủ tục.
Những trường hợp chỉ còn khoản nợ đã xác định rõ, không có rủi ro về hóa đơn, chứng từ cũng cần được giải quyết theo quy trình đơn giản hơn. Ngược lại, hồ sơ có dấu hiệu mua bán, sử dụng hóa đơn bất hợp pháp phải được kiểm tra, xử lý theo quy định.
Bên cạnh việc phân loại theo mức độ rủi ro, bà Cúc đề xuất xem xét thời gian tồn đọng của các khoản nợ thuế. Theo đó, cần nghiên cứu cơ chế xử lý, xóa nợ phù hợp đối với những khoản nợ kéo dài trên 10 năm; đồng thời có hướng giải quyết riêng cho các khoản nợ từ 5 đến 10 năm và dưới 5 năm.
Đối với những doanh nghiệp thực tế đã ngừng hoạt động, không phát sinh nghĩa vụ thuế và không có dấu hiệu gian lận, bà Cúc cũng kiến nghị nghiên cứu cơ chế xử lý phù hợp đối với các khoản phạt chậm nộp hồ sơ khai thuế, tránh để chi phí trở thành rào cản khi thực hiện thủ tục đóng mã số thuế.
Bên cạnh việc xử lý các hồ sơ tồn đọng, bà Nguyễn Thị Cúc cho rằng cần tiếp tục hoàn thiện quy trình áp dụng biện pháp tạm hoãn xuất cảnh đối với người nợ thuế.
Theo bà Cúc, thực tế có trường hợp người nộp thuế phải tham dự hội thảo quốc tế, đi công tác hoặc đã mua vé máy bay nhưng không thể xuất cảnh vì còn vướng nghĩa vụ thuế. Việc hủy chuyến đi có thể gây thiệt hại lớn, trong khi nguyên nhân đôi khi xuất phát từ sai lệch dữ liệu hoặc người nộp thuế chưa nhận được thông báo. Đặc biệt, với doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, người thuộc diện áp dụng vẫn có thể bị tạm hoãn xuất cảnh dù khoản nợ chỉ vài trăm nghìn đồng.
Không mặc nhiên đẩy khó sang người dân
Luật sư Hoàng Hà, Đoàn Luật sư TP.HCM cũng nhìn nhận, tạm hoãn xuất cảnh là biện pháp cần thiết để bảo đảm thực hiện nghĩa vụ thuế. Tuy nhiên, trong quá trình triển khai cần chú trọng tính chính xác của dữ liệu, điều kiện áp dụng và mức độ ảnh hưởng đến người nộp thuế.
Theo luật sư, Điều 23 Hiến pháp năm 2013 ghi nhận quyền ra nước ngoài và từ nước ngoài về nước của công dân. Vì vậy, việc thực hiện biện pháp tạm hoãn xuất cảnh cần bảo đảm đúng quy định, đồng thời hạn chế những ảnh hưởng không cần thiết đến công việc và hoạt động kinh doanh.
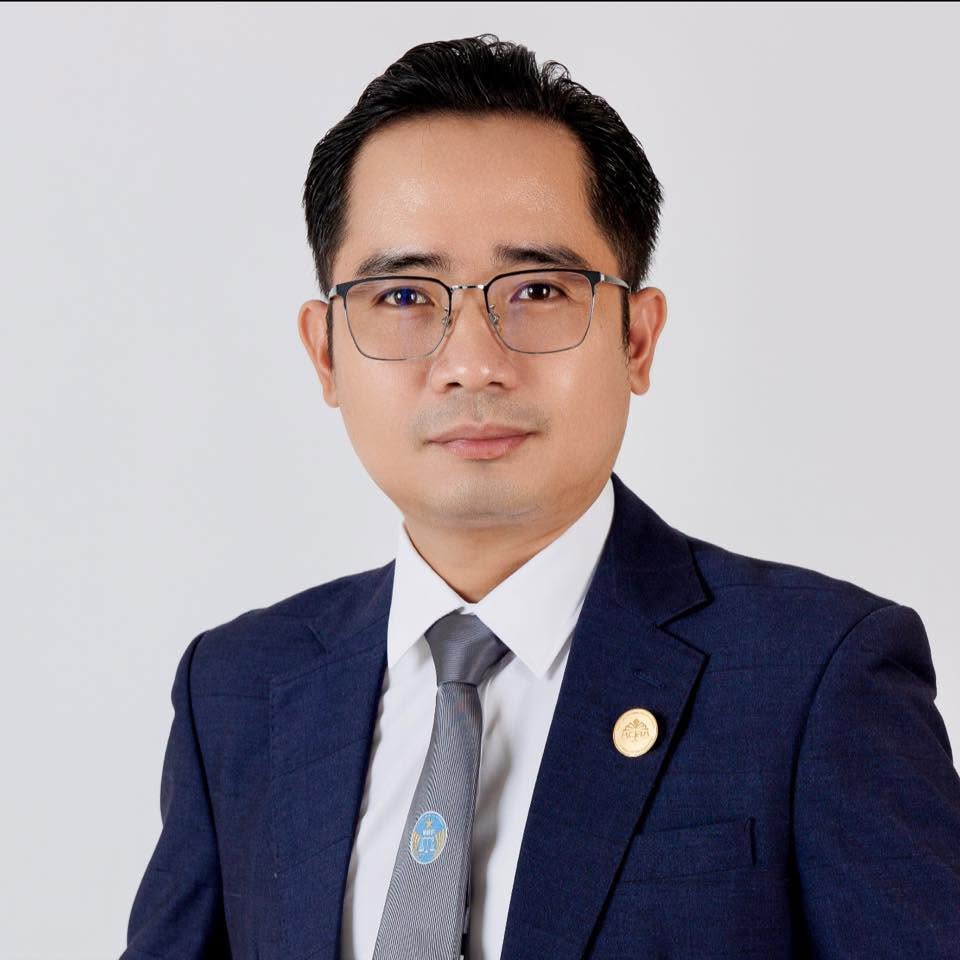
Luật sư Hoàng Hà, Đoàn Luật sư TP.HCM đề xuất hoàn thiện quy trình tạm hoãn xuất cảnh do nợ thuế, bảo đảm quyền lợi người nộp thuế.
Luật sư Hoàng Hà đề xuất nghiên cứu hoàn thiện quy định về ngưỡng nợ đối với những trường hợp hiện chưa có ngưỡng cụ thể, bảo đảm sự phù hợp giữa mục tiêu thu hồi nợ thuế và quyền lợi của người nộp thuế.
Đồng thời, cần phân biệt trường hợp cố tình trốn tránh nghĩa vụ thuế với những trường hợp chậm hoàn tất thủ tục đăng ký hoặc chấm dứt hoạt động kinh doanh để có hướng xử lý phù hợp.
Với các khoản nợ nhỏ, luật sư kiến nghị tăng cường thông báo, hướng dẫn đối chiếu dữ liệu và tạo điều kiện để người nộp thuế giải trình, thanh toán. Việc thông báo có thể kết hợp qua tài khoản thuế điện tử, tin nhắn, email và VNeID khi đủ điều kiện kết nối.
Đối với những khoản nợ còn vướng mắc về dữ liệu, cần ưu tiên phối hợp xác minh, làm rõ thông tin trước khi áp dụng biện pháp tạm hoãn xuất cảnh, hạn chế phát sinh khiếu nại và những thiệt hại không đáng có.
Luật sư Hoàng Hà cũng cho rằng, để quá trình làm sạch mã số thuế đạt hiệu quả, việc đối chiếu và khôi phục dữ liệu cần có sự phối hợp giữa người nộp thuế và cơ quan quản lý.
Người nộp thuế có trách nhiệm kê khai, nộp thuế và lưu giữ chứng từ. Trong khi đó, cơ quan thuế cũng có trách nhiệm quản lý, lưu trữ và bảo đảm tính chính xác của thông tin.
Trường hợp chứng từ thất lạc do hỏa hoạn, lũ lụt hoặc sự kiện bất khả kháng, việc người dân không còn chứng từ chưa đủ cơ sở để xác định họ chưa hoàn thành nghĩa vụ thuế.
Theo luật sư, khi dữ liệu cần được khôi phục, cơ quan thuế có thể chủ động phối hợp với Kho bạc Nhà nước, ngân hàng và các đơn vị liên quan để đối chiếu thông tin, tạo thuận lợi cho người nộp thuế hoàn tất thủ tục. "Không nên mặc nhiên chuyển toàn bộ khó khăn trong việc chứng minh nghĩa vụ thuế sang người dân", luật sư Hoàng Hà nhấn mạnh.