
Quy định mới về tính phí bảo hiểm bắt buộc đối với công trình xây dựng theo hướng sát giá trị thực tế dự án nhằm tạo đủ nguồn lực khắc phục rủi ro, thiệt hại khi có sự cố.
Phí bảo hiểm phải sát giá trị thực tế dự án
Tại tọa đàm "Quản trị rủi ro các dự án hạ tầng trong kỷ nguyên đầu tư công" do Báo Xây dựng tổ chức sáng 16/9 tại Hà Nội, ông Đàm Đức Biên, Phó Cục trưởng Cục Kinh tế Quản lý đầu tư xây dựng (Bộ Xây dựng) cho rằng, dưới góc độ của cơ quan quản lý các dự án đầu tư xây dựng hạ tầng trọng điểm, việc xác định số tiền bảo hiểm tối thiểu theo giá trị đầy đủ của một dự án khi đã hoàn thành là một quy định rất phù hợp với thực tiễn. Nó hướng tới nguyên tắc số tiền bảo hiểm phải bám sát giá trị thực tế của đối tượng bảo hiểm.
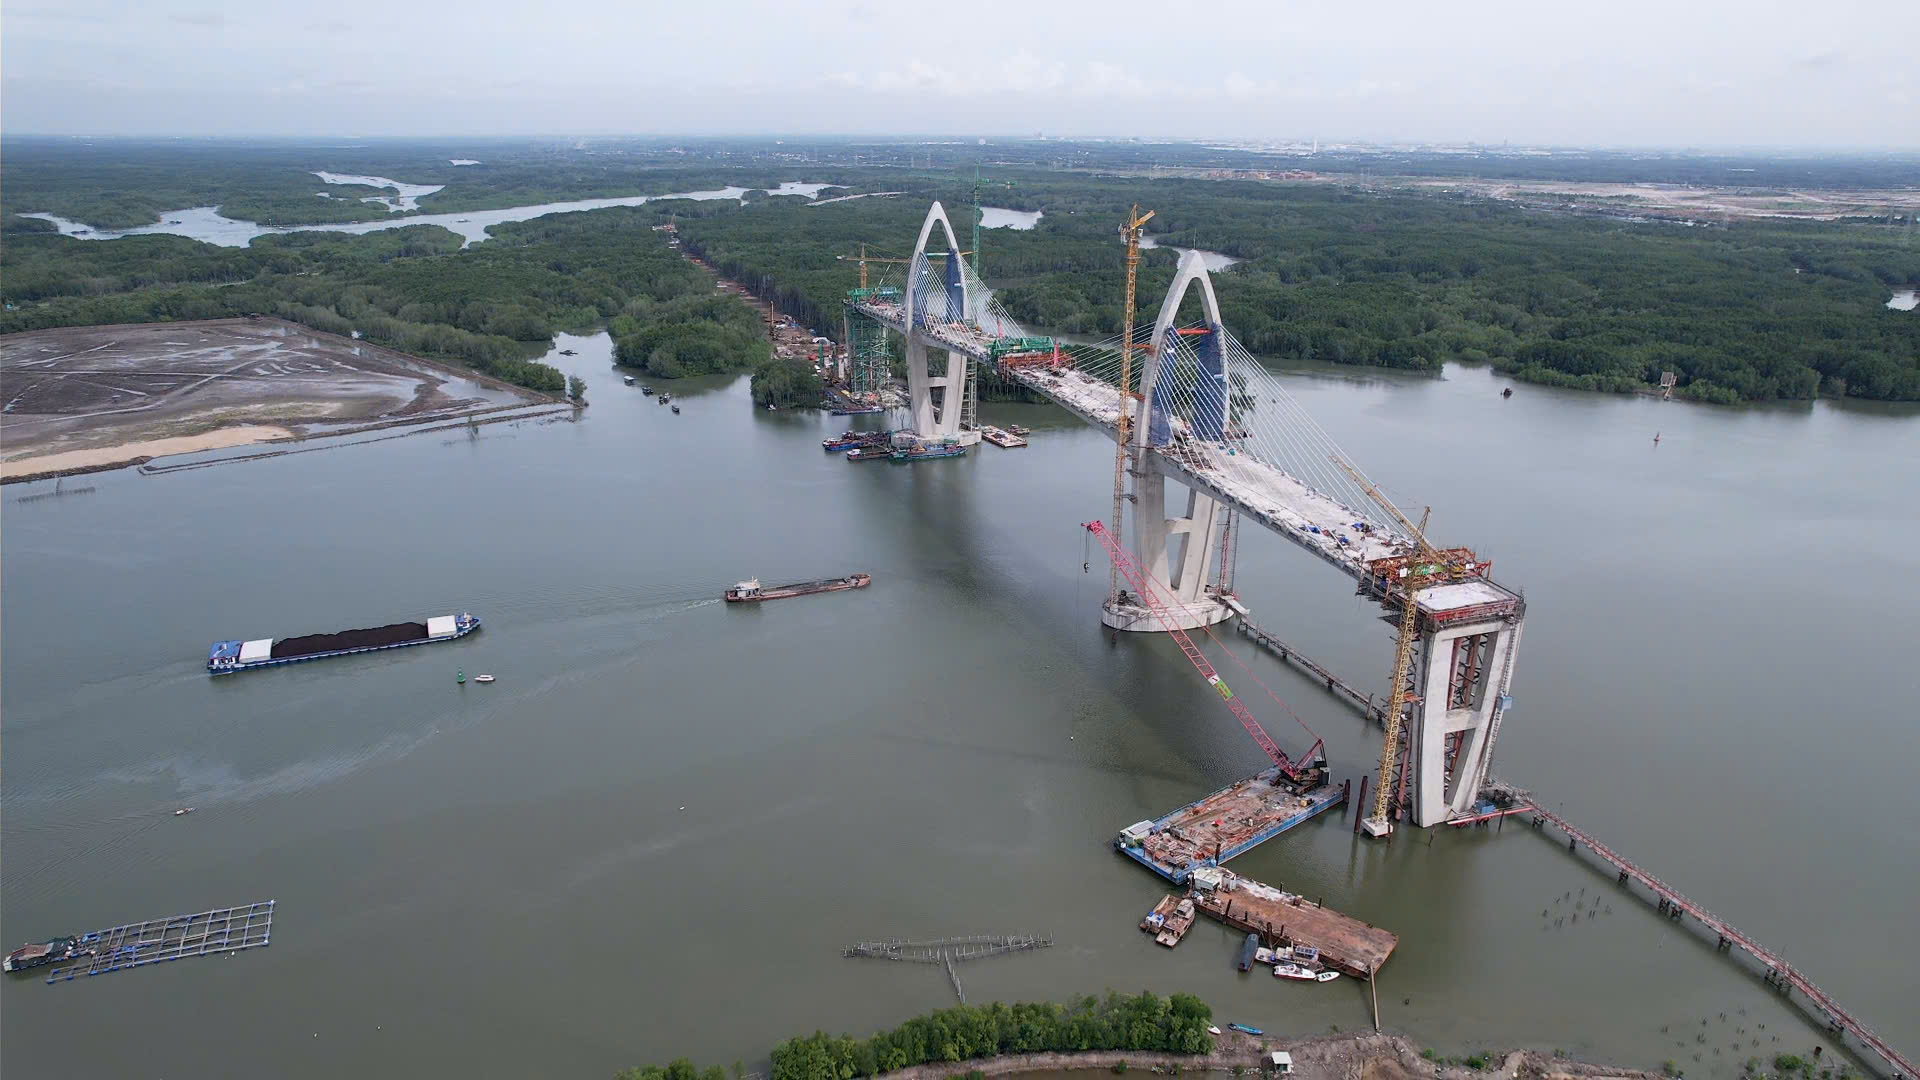
Việc định phí bảo hiểm đủ giá trị dự án đầu tư sẽ góp phần giảm thiệt hại khi có sự cố xảy ra.
Trong quá trình thực hiện dự án, giá trị công trình hoàn toàn có thể thay đổi. Giá trị ban đầu thường chỉ là dự kiến. Trong quá trình triển khai hợp đồng có thể phát sinh thêm khối lượng, chi phí, hoặc giá cả biến động. Thậm chí có những trường hợp phải thay đổi cả chủng loại thiết bị, vật tư. Cho nên, việc xác định đầy đủ giá trị công trình là rất cần thiết.
Đồng thời, quy định này cũng góp phần hạn chế tình trạng mua bảo hiểm dưới giá trị thực tế của công trình. Việc xác định được cụ thể giá trị công trình sau khi hoàn thành mang ý nghĩa rất lớn trong việc bảo vệ quyền lợi cho chủ đầu tư. Nó đảm bảo chủ đầu tư có đủ nguồn lực để khắc phục và xử lý hậu quả khi có rủi ro xảy ra.
Ví dụ, một công trình ban đầu có giá trị 5.000 tỷ đồng, nhưng trong quá trình triển khai có thể đội vốn lên gấp rưỡi. Do đó, việc xác định đầy đủ giá trị công trình là vô cùng quan trọng.
Hơn nữa, trong quá trình cập nhật số tiền bảo hiểm, đòi hỏi chủ đầu tư, nhà thầu và doanh nghiệp bảo hiểm phải có sự phối hợp, chia sẻ thông tin. Ngoài việc chủ đầu tư cập nhật giá trị công trình, nhà thầu cũng phải có trách nhiệm cung cấp các thay đổi về thiết kế, thi công, khối lượng. Trên cơ sở đó, doanh nghiệp bảo hiểm mới có đầy đủ thông tin để đưa ra những khuyến nghị và biện pháp quản trị rủi ro phù hợp nhất cho đối tượng bảo hiểm.
Hết thời cạnh tranh bằng cách giảm phí
Trong khi đó, Nghị định 220/2026-NĐ-CP mới ban hành có quy định mới là không được giảm phí ở khu vực thiên tai cao. Tuy nhiên, thực tế Việt Nam hiện chưa có cơ sở dữ liệu thống nhất về vùng rủi ro thiên tai phục vụ định phí bảo hiểm. Thay đổi này đặt ra vấn đề liệu có làm giảm tính cạnh tranh hay không và cần cần tăng cường những loại dữ liệu, tiêu chuẩn hoặc cơ chế chia sẻ thông tin như thế nào?
Ông Nguyễn Phong Cầm, Phó Tổng thư ký Hiệp hội Bảo hiểm Việt Nam cho rằng, quy định không được giảm phí tại những khu vực có nguy cơ cao về lũ quét, sạt lở đất, sụt lún đất do mưa lũ là một quy định cần thiết nhằm bảo đảm phí bảo hiểm phản ánh đúng hơn mức độ rủi ro thực tế.
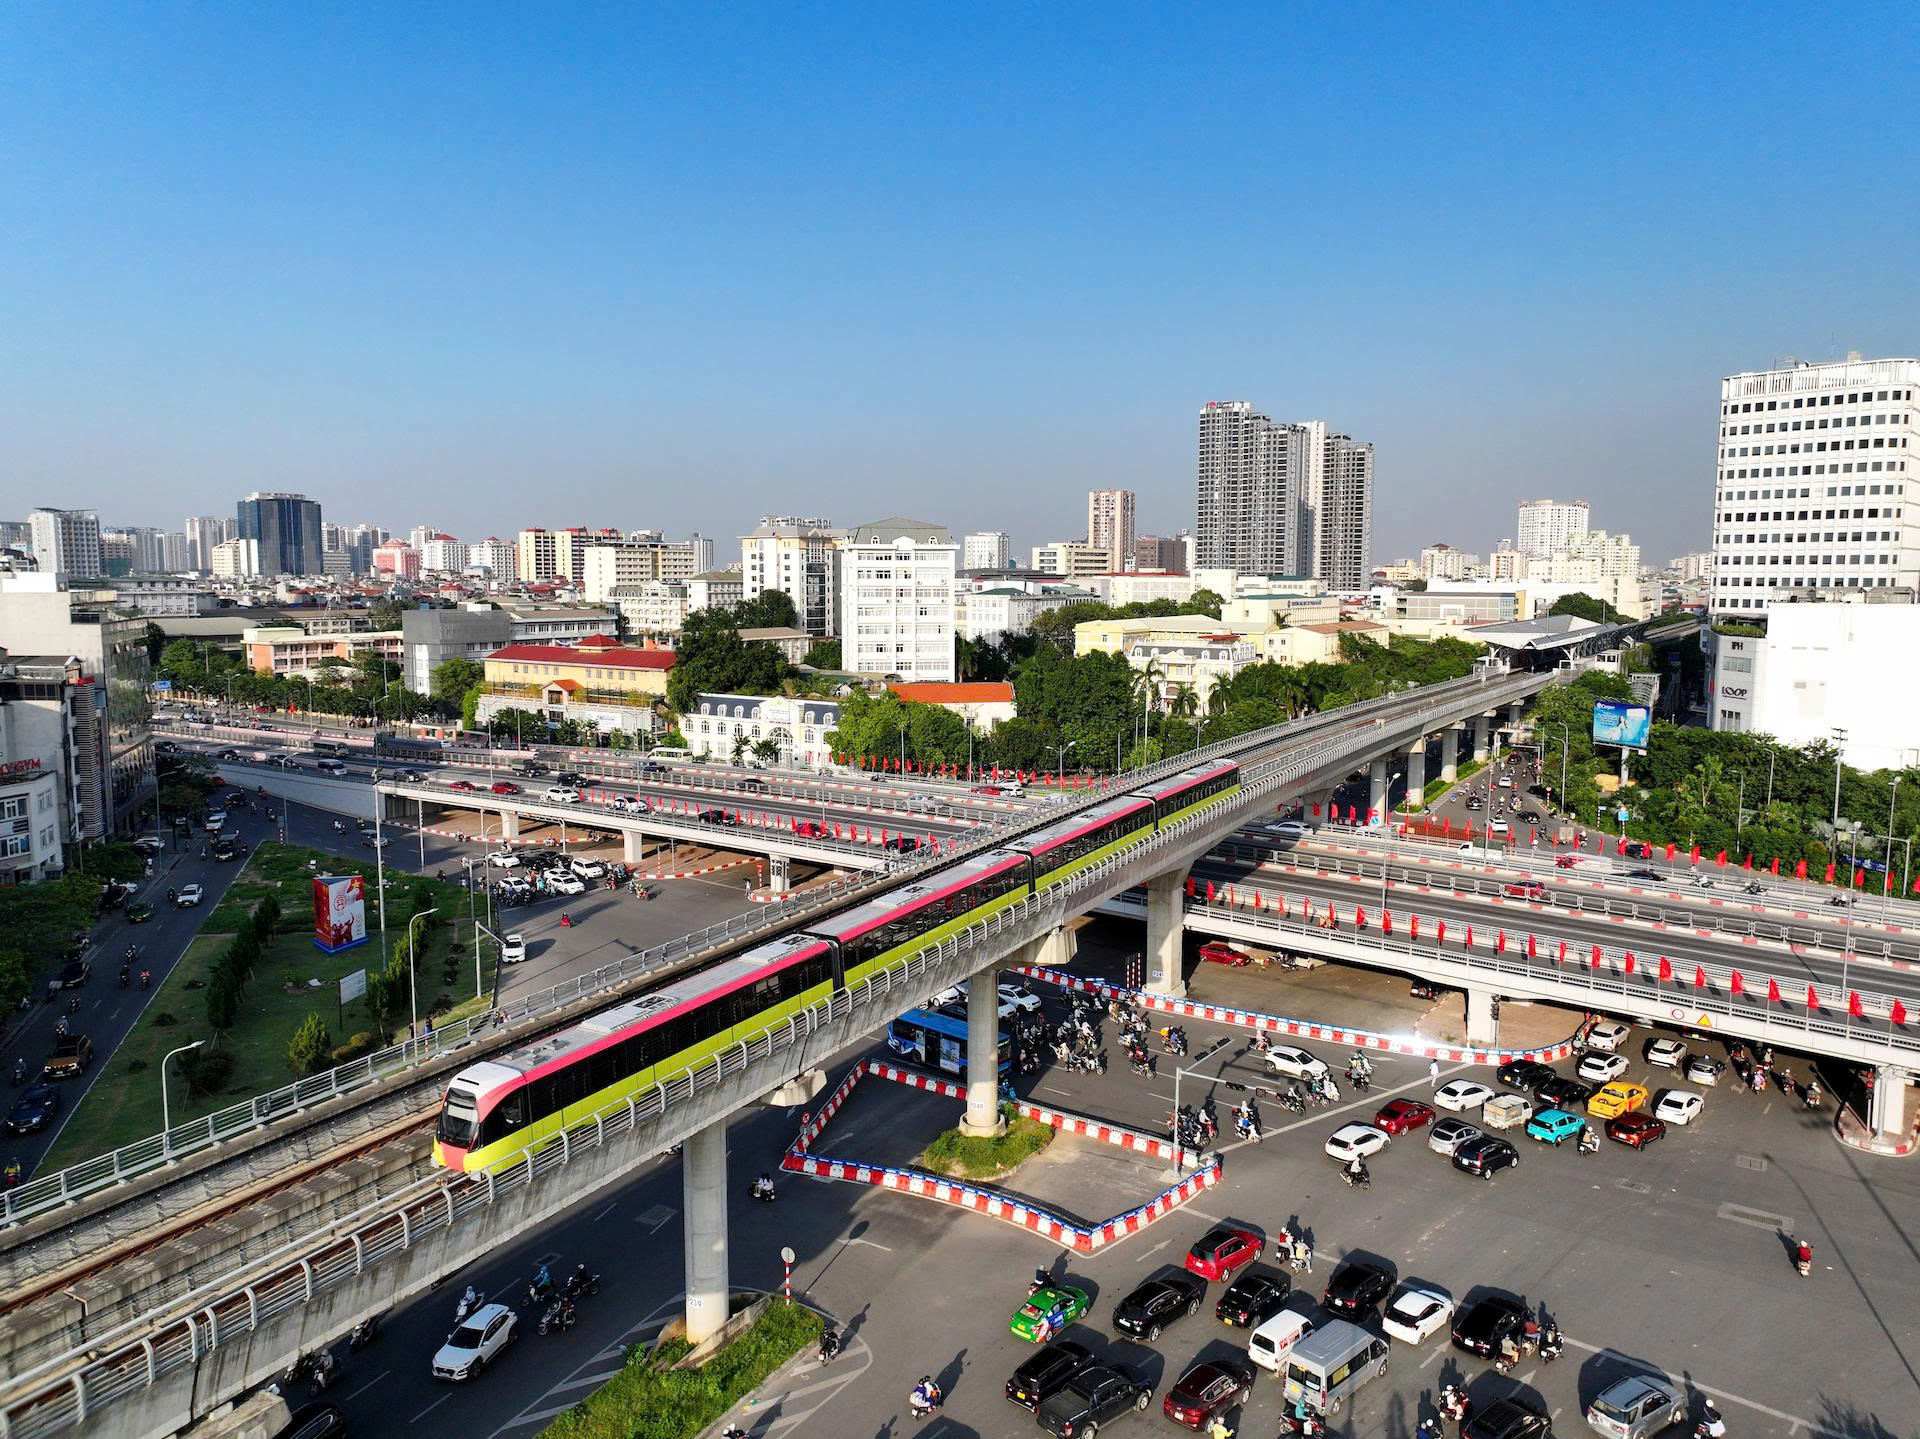
Lịch sử tổn thất thực tế của chính nhà thầu ở các dự án trước và cách họ xử lý khi có sự cố phát sinh sẽ ảnh hưởng đến tính phí bảo hiểm công trình.
Nếu trong cùng một khu vực rủi ro cao, các doanh nghiệp bảo hiểm cạnh tranh chủ yếu bằng cách giảm phí để giành khách hàng, trong khi mức phí đó không tương xứng với nguy cơ tổn thất, thì về dài hạn có thể tạo ra cạnh tranh không lành mạnh và ảnh hưởng đến khả năng bảo đảm an toàn tài chính của doanh nghiệp bảo hiểm.
"Tôi cho rằng quy định này nhằm hạn chế cạnh tranh bằng việc giảm phí không phù hợp với mức độ rủi ro, đồng thời chuyển trọng tâm cạnh tranh sang chất lượng đánh giá rủi ro, năng lực quản trị, chất lượng dịch vụ và khả năng cung cấp các giải pháp bảo hiểm phù hợp", ông Cầm nhấn mạnh.
Tuy nhiên, quy định này đặt ra một yêu cầu rất lớn đối với chất lượng dữ liệu. Bởi nếu việc xác định một công trình nằm trong khu vực rủi ro cao chỉ dựa trên những thông tin chung, chưa đủ chi tiết hoặc chưa được cập nhật thường xuyên, thì doanh nghiệp bảo hiểm sẽ khó đánh giá chính xác rủi ro của từng công trình.
"Theo tôi, đây chính là một trong những vấn đề mà Việt Nam cần tập trung giải quyết trong thời gian tới. Trước hết là xây dựng cơ sở dữ liệu rủi ro thiên tai có tính thống nhất và có thể sử dụng cho hoạt động bảo hiểm. Thứ hai là xây dựng cơ sở dữ liệu tổn thất lịch sử. Thứ ba là tăng cường dữ liệu về đặc điểm và chất lượng của công trình. Thứ tư là tăng cường cơ chế chia sẻ dữ liệu giữa các cơ quan nhà nước và thị trường bảo hiểm", ông Cầm nói.
Khi có dữ liệu đầy đủ, chính xác và được cập nhật thường xuyên, chúng ta sẽ có điều kiện chuyển dần từ cách tiếp cận "xác định khu vực có rủi ro" sang định lượng rủi ro cụ thể của từng công trình. Khi đó, cạnh tranh trên thị trường sẽ minh bạch hơn, phí bảo hiểm sẽ phản ánh sát hơn rủi ro thực tế và Chủ đầu tư cũng có thêm động lực đầu tư vào các giải pháp phòng ngừa, giảm thiểu tổn thất.
Qua đó, ông Cầm đề xuất Việt Nam cần tiến tới xây dựng các tiêu chuẩn và phương pháp đánh giá rủi ro thống nhất. Khi dữ liệu đã có nhưng mỗi doanh nghiệp sử dụng một phương pháp khác nhau thì việc so sánh và đánh giá vẫn còn hạn chế. Vì vậy, về lâu dài, có thể nghiên cứu xây dựng các bộ tiêu chí hoặc chuẩn dữ liệu tối thiểu về rủi ro thiên tai để doanh nghiệp bảo hiểm có cùng một nền tảng thông tin, đồng thời vẫn duy trì không gian để mỗi doanh nghiệp phát triển mô hình định phí và quản trị rủi ro riêng.
Lịch sử tổn thất ảnh hưởng tính phí bảo hiểm
Bà Bùi Thị Thanh Xuân, Phó Tổng giám đốc, Tổng Công ty CP Bảo hiểm ngân hàng TMCP Công thương Việt Nam (VBI) cho biết việc tính phí bảo hiểm công trình dựa trên 4 tiêu chí.
Thứ nhất là đặc điểm tự nhiên của vị trí xây dựng công trình (khả năng chống chịu thiên tai, ngập lụt, sạt lở) chúng tôi sử dụng hệ thống Catnet - công cụ đánh giá rủi ro thiên tai toàn cầu do tập đoàn tái bảo hiểm Swiss Re phát triển để có thể xem xét lịch sử và dự báo thiên tai (giông, bão, lụt, sạt lở…) tại từng địa điểm công trình chính xác theo kinh độ và vĩ độ.
Thứ hai, dựa trên đặc điểm kỹ thuật của công trình như xây cầu không qua sông, không đào hầm khác với công trình vượt sông, hầm.
Thứ ba là năng lực của nhà thầu và tư vấn giám sát. Tức không chỉ nhìn hồ sơ năng lực trên giấy, mà quan trọng hơn là lịch sử tổn thất thực tế của chính nhà thầu đó ở các dự án trước, và cách họ xử lý khi có sự cố phát sinh.
Thứ tư là các yếu tố xung quanh công trình như mật độ dân cư, công trình lân cận, hạ tầng ngầm hiện hữu - quyết định mức độ rủi ro trách nhiệm với bên thứ ba, đặc biệt quan trọng với các dự án trong đô thị.