
VEFTA mở cơ hội giảm mạnh thuế nhập khẩu cho hàng Việt khi có hiệu lực. Tuy nhiên, để có đơn hàng thực tế, doanh nghiệp vẫn phải đáp ứng quy tắc xuất xứ, tiêu chuẩn thị trường và tìm được đối tác.
Ngày 11/11 tại Hà Nội, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) tổ chức hội thảo về cơ hội và thách thức đối với doanh nghiệp Việt Nam từ Hiệp định Thương mại tự do Việt Nam - EFTA (VEFTA).
Sau 14 năm với 21 phiên đàm phán chính thức, Việt Nam và bốn nước thuộc Hiệp hội Mậu dịch tự do châu Âu (EFTA), gồm Thụy Sĩ, Na Uy, Iceland và Liechtenstein, đã ký VEFTA ngày 18/10/2026.
Theo ông Đậu Anh Tuấn, Phó Tổng Thư ký VCCI, sau khi Hiệp định được ký, vấn đề quan trọng không chỉ là mức độ mở cửa thị trường, mà là doanh nghiệp Việt Nam có thể chuyển những cam kết đó thành đơn hàng và lợi nhuận thực tế hay không.
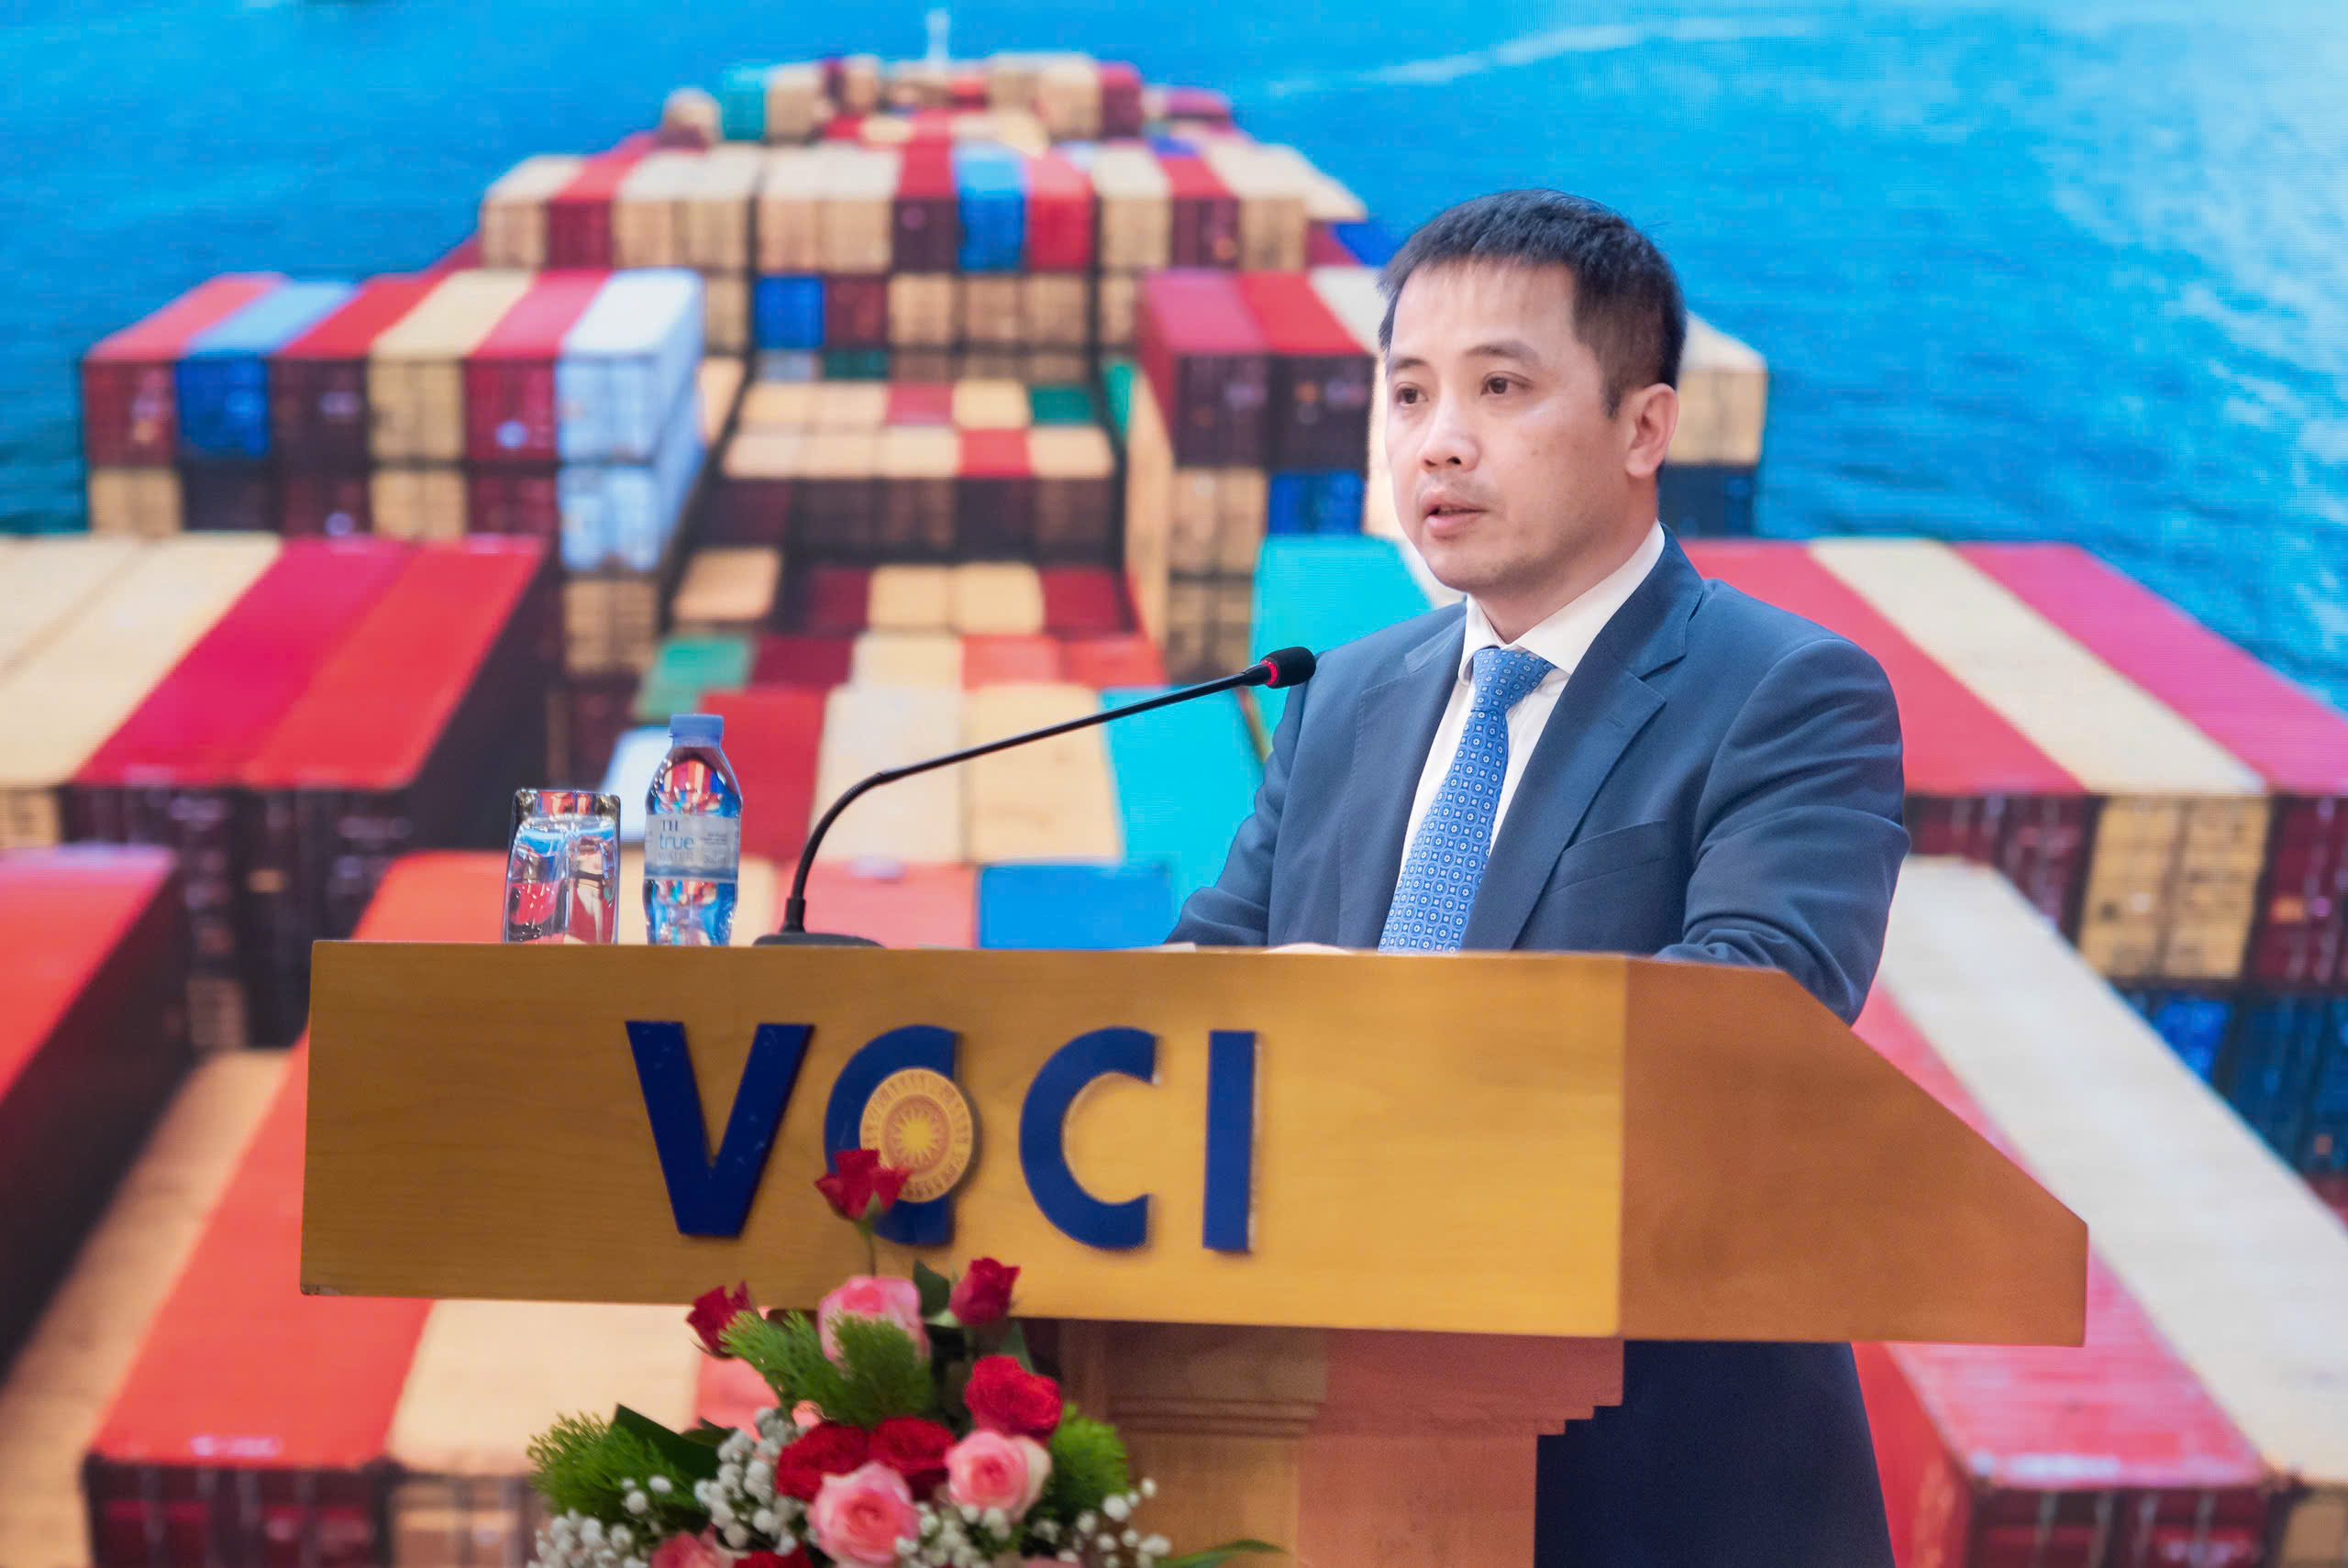
Ông Đậu Anh Tuấn, Phó Tổng Thư ký VCCI, Trưởng Ban Pháp chế VCCI đánh giá EFTA là thị trường có sức mua và yêu cầu cao về chất lượng, uy tín cũng như trách nhiệm của nhà cung cấp.
Ưu đãi lớn, nhưng chưa thể tính vào giá hợp đồng
Theo số liệu của Cục Hải quan được VCCI dẫn tại hội thảo, năm 2025, kim ngạch thương mại hai chiều giữa Việt Nam và EFTA đạt khoảng 1,92 tỷ USD.
Trong đó, Việt Nam xuất khẩu khoảng 405 triệu USD, với các mặt hàng chủ yếu như giày dép, dệt may, thủy sản, thiết bị điện, điện tử và cơ khí.
EFTA gồm các nền kinh tế có thu nhập cao và yêu cầu lớn về chất lượng, uy tín cũng như trách nhiệm của nhà cung cấp. Việc VEFTA mở thêm ưu đãi cho nhiều nhóm hàng Việt Nam có thế mạnh được kỳ vọng tạo dư địa để doanh nghiệp mở rộng thị trường.
Phân tích các cam kết thuế quan, bà Nguyễn Phương Linh, Trưởng phòng Hội nhập kinh tế tài chính, Cục Quản lý nợ và Kinh tế đối ngoại (Bộ Tài chính), cho biết các nước EFTA cam kết xóa bỏ thuế ngay đối với hơn 90% số dòng thuế khi Hiệp định có hiệu lực, bao phủ khoảng 99,5% kim ngạch hàng hóa nhập khẩu từ Việt Nam.
Theo cam kết được trình bày tại hội thảo, các nước EFTA sẽ xóa thuế nhập khẩu ngay khi Hiệp định có hiệu lực đối với toàn bộ nhóm hàng công nghiệp theo phạm vi cam kết, trong đó có thủy sản. Nhiều mặt hàng nông sản Việt Nam có thế mạnh như cà phê, gạo, rau quả và mật ong cũng được hưởng mức mở cửa đáng kể.
Tuy nhiên, các mức ưu đãi này chưa được áp dụng ngay bởi VEFTA mới được ký và chưa chính thức có hiệu lực.
Bộ Tài chính đang chuẩn bị dự thảo nghị định về biểu thuế thực thi Hiệp định. Vì vậy, VCCI lưu ý doanh nghiệp chưa nên đưa mức thuế ưu đãi theo VEFTA vào tính toán giá hợp đồng cho đến khi Hiệp định có hiệu lực và các quy định thực thi được ban hành.
Khoảng thời gian này, theo các chuyên gia, nên được sử dụng để rà soát nguồn nguyên liệu, quy tắc xuất xứ, tiêu chuẩn sản phẩm và chuẩn bị đối tác tại thị trường EFTA.
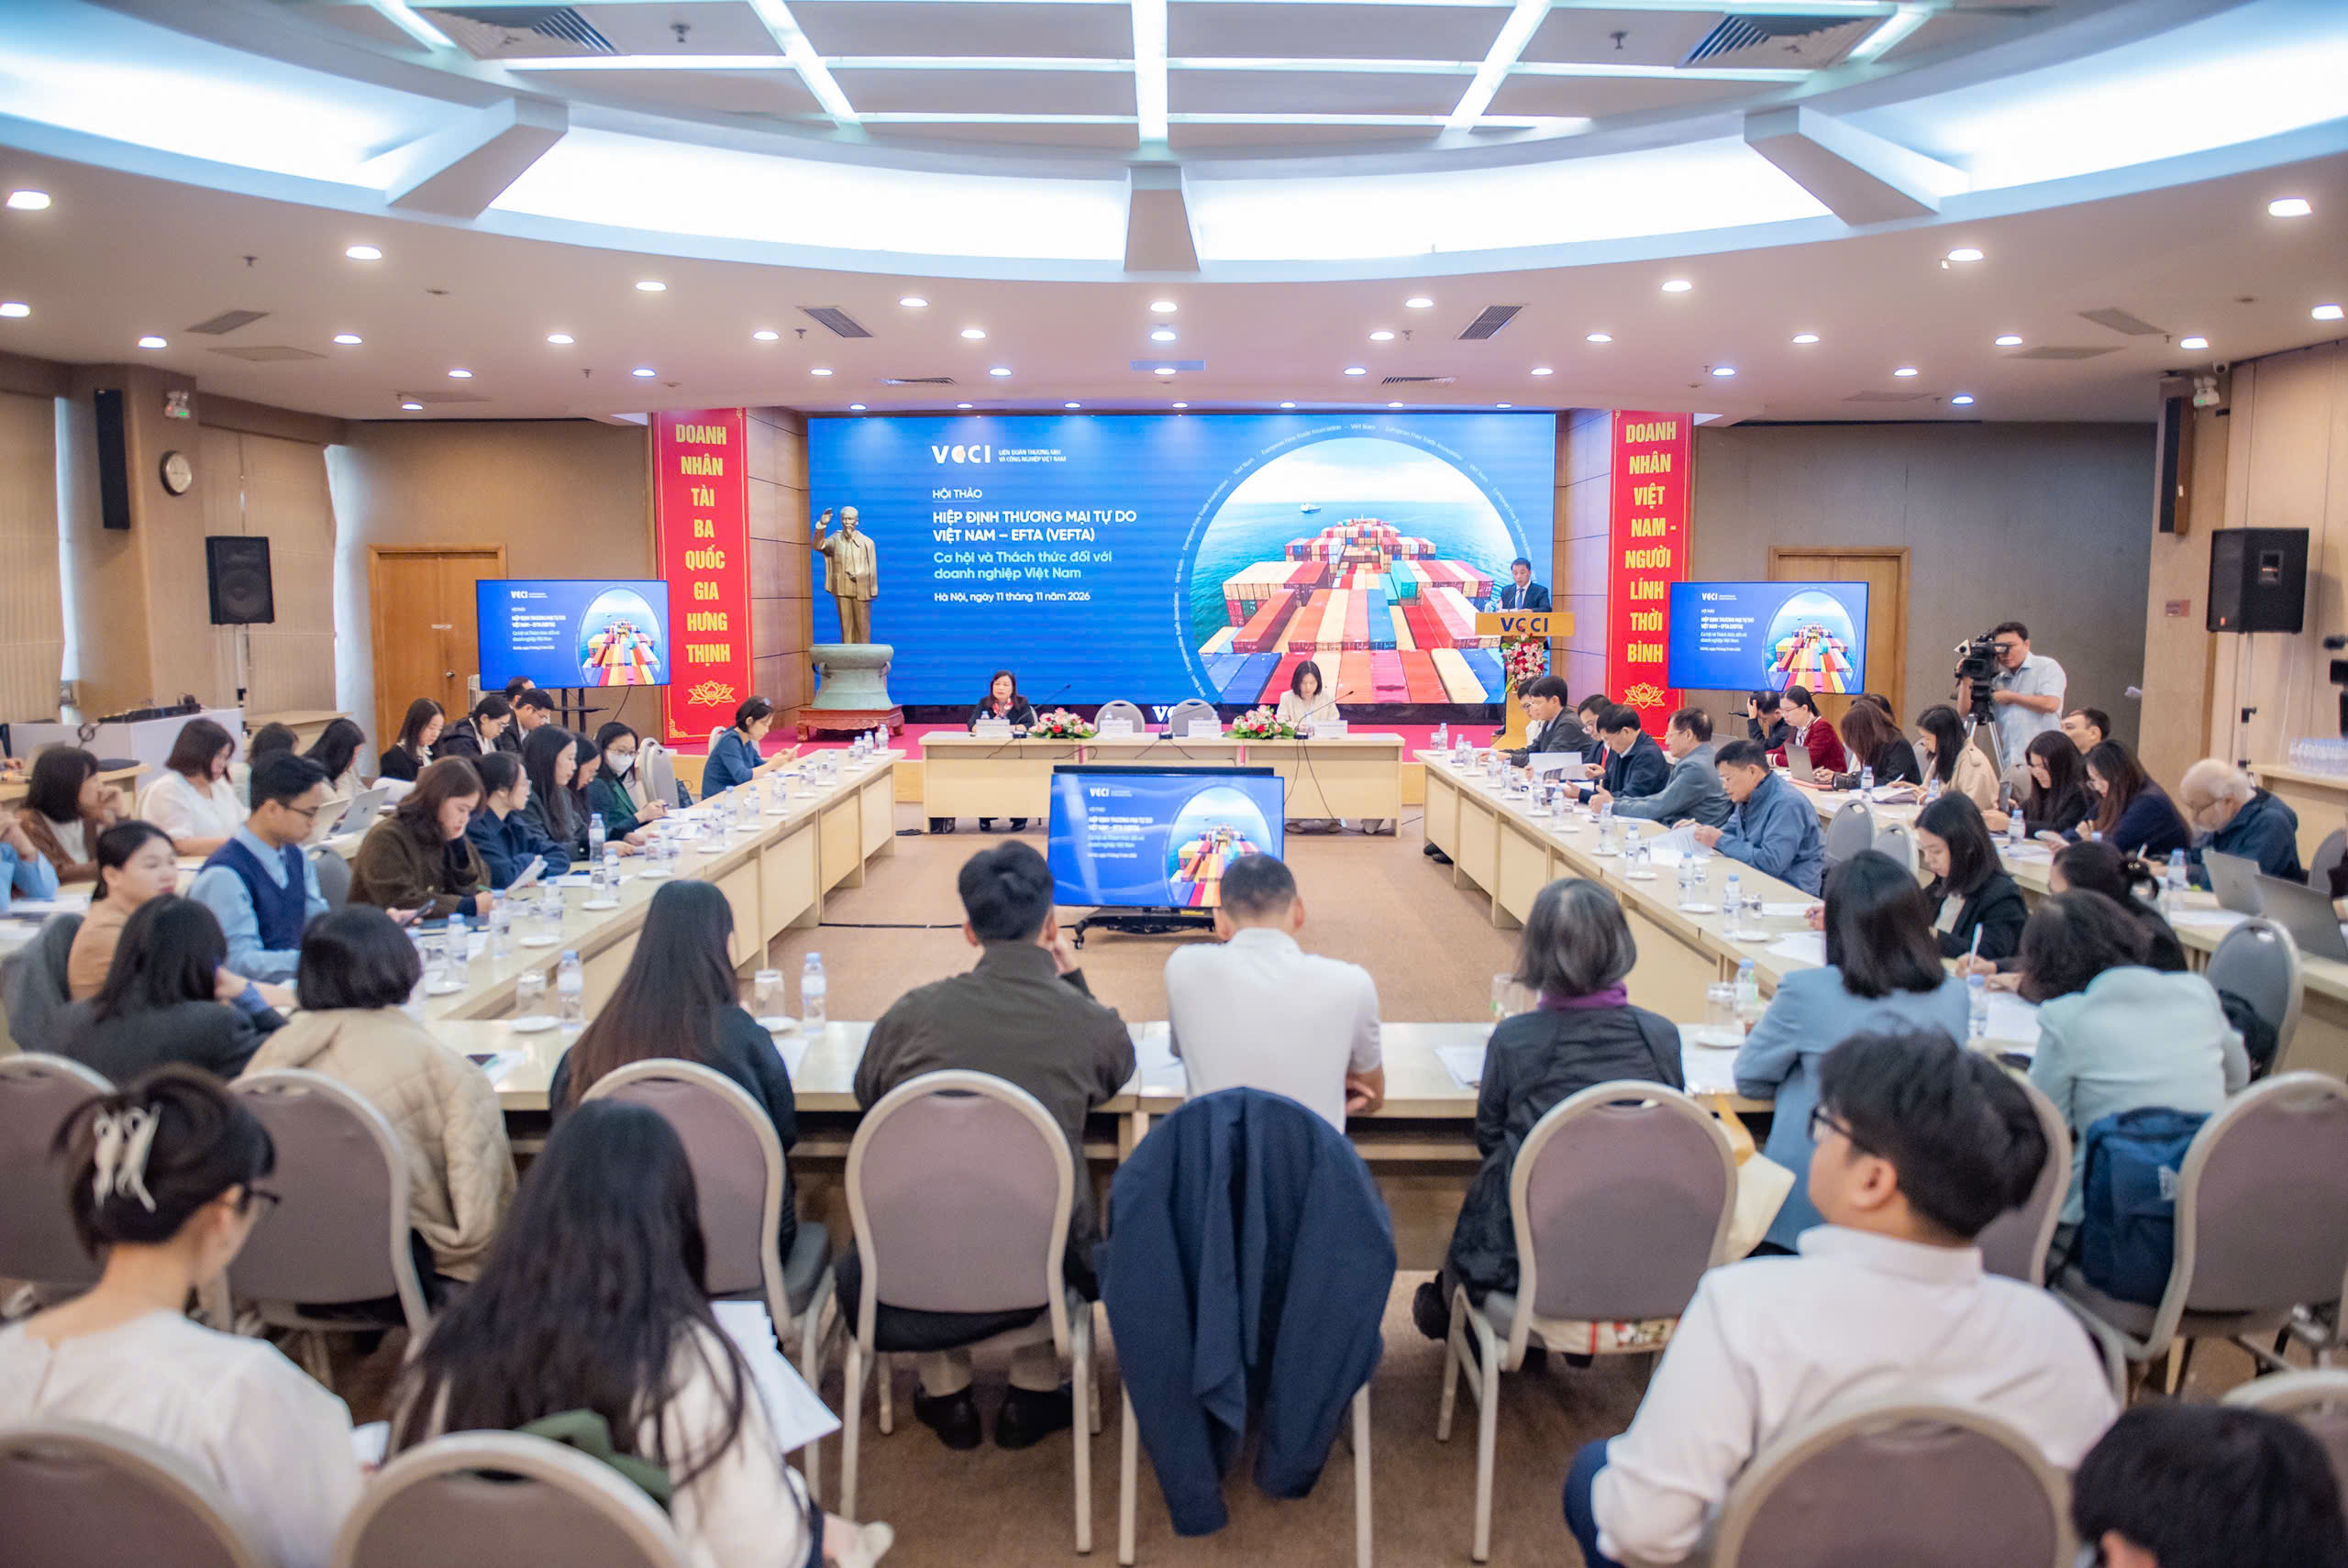
VEFTA mở cửa thị trường nhưng doanh nghiệp Việt đối mặt ba rào cản lớn.
Thuế giảm, ba “cửa” doanh nghiệp vẫn phải vượt
Ưu đãi thuế quan mới chỉ tạo điều kiện để hàng hóa tiếp cận thị trường. Để tận dụng được VEFTA, doanh nghiệp Việt Nam vẫn phải vượt qua ít nhất ba nhóm yêu cầu.
“Cửa” đầu tiên là quy tắc xuất xứ và biểu thuế của từng thị trường.
Khác với một liên minh thuế quan, các nước EFTA có biểu thuế và mức cam kết riêng, ngoại trừ Thụy Sĩ và Liechtenstein sử dụng chung một biểu thuế.
Riêng đối với nông sản, tỷ lệ dòng thuế được xóa bỏ ngay cũng khác nhau giữa các thị trường: khoảng 40% tại Thụy Sĩ, 53% tại Na Uy và 74% tại Iceland.
Điều đó có nghĩa cùng một mặt hàng xuất sang EFTA nhưng doanh nghiệp không thể mặc nhiên áp dụng một mức thuế cho cả bốn nước. Doanh nghiệp phải xác định đúng mã hàng, thị trường đích và đáp ứng quy tắc xuất xứ tương ứng mới được hưởng ưu đãi.
Ông Đậu Anh Tuấn dẫn kinh nghiệm thực thi các FTA trước đây, trong đó có EVFTA, cho thấy quy tắc xuất xứ vẫn là một trong những trở ngại khiến nhiều doanh nghiệp chưa tận dụng được đầy đủ ưu đãi thuế quan.
“Cửa” thứ hai là tiêu chuẩn thị trường.
Theo VCCI, các thị trường EFTA đặt yêu cầu cao về chất lượng, an toàn sản phẩm, môi trường và phát triển bền vững. Ngoài quy định pháp lý, nhà nhập khẩu còn quan tâm đến khả năng truy xuất nguồn gốc, chứng nhận phù hợp, trách nhiệm của nhà cung cấp và khả năng duy trì nguồn hàng ổn định.
Vì vậy, thuế nhập khẩu giảm về 0% với một mặt hàng không đồng nghĩa sản phẩm đó đương nhiên vào được thị trường nếu doanh nghiệp chưa đáp ứng các tiêu chuẩn kỹ thuật và yêu cầu của nhà mua hàng.
“Cửa” thứ ba là khả năng tiếp cận thị trường và tìm kiếm khách hàng.
EFTA chỉ gồm bốn quốc gia nhưng mỗi thị trường có đặc điểm tiêu dùng, hệ thống phân phối và mạng lưới đối tác riêng. Với doanh nghiệp nhỏ và vừa, hạn chế về thông tin, chi phí logistics, xây dựng thương hiệu và khả năng tìm kiếm nhà nhập khẩu vẫn là những trở ngại đáng kể.
Theo VCCI, đây là lý do doanh nghiệp không nên chỉ chờ ưu đãi thuế quan mà cần chủ động nghiên cứu từng thị trường, xác định nhóm khách hàng và xây dựng quan hệ với đối tác nhập khẩu ngay từ trước khi Hiệp định có hiệu lực.
VEFTA mở thêm một cánh cửa cho hàng Việt Nam vào nhóm thị trường có sức mua cao. Nhưng mức thuế thấp chỉ là điều kiện ban đầu.
Đơn hàng thực tế sẽ phụ thuộc vào việc doanh nghiệp có chứng minh được xuất xứ, đáp ứng tiêu chuẩn của nhà mua hàng và tìm được đúng đối tác hay không.
Theo ông Đậu Anh Tuấn, doanh nghiệp càng chuẩn bị sớm trong giai đoạn chờ Hiệp định có hiệu lực thì khả năng chuyển ưu đãi thuế quan thành cơ hội kinh doanh càng lớn.