Lợi nhuận các doanh nghiệp vận tải dầu khí trong quý III/2026 phân hóa rõ rệt: Có đơn vị tăng trưởng hàng chục phần trăm nhờ bổ sung tàu mới, nhưng cũng có doanh nghiệp lợi nhuận giảm mạnh do chi phí vận hành và sửa chữa gia tăng.
Tăng trưởng khả quan từ việc mở rộng đội tàu
Điểm sáng nổi bật trong bức tranh kinh doanh 9 tháng đầu năm 2026 thuộc về Tổng Công ty Cổ phần Vận tải Dầu khí (PVTrans). Báo cáo tài chính cho thấy, lợi nhuận sau thuế thu nhập doanh nghiệp quý 3 của đơn vị đạt hơn 489 tỷ đồng, tăng 40,23% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, tổng công ty ghi nhận 1.581 tỷ đồng lợi nhuận sau thuế, tăng 60,61%.
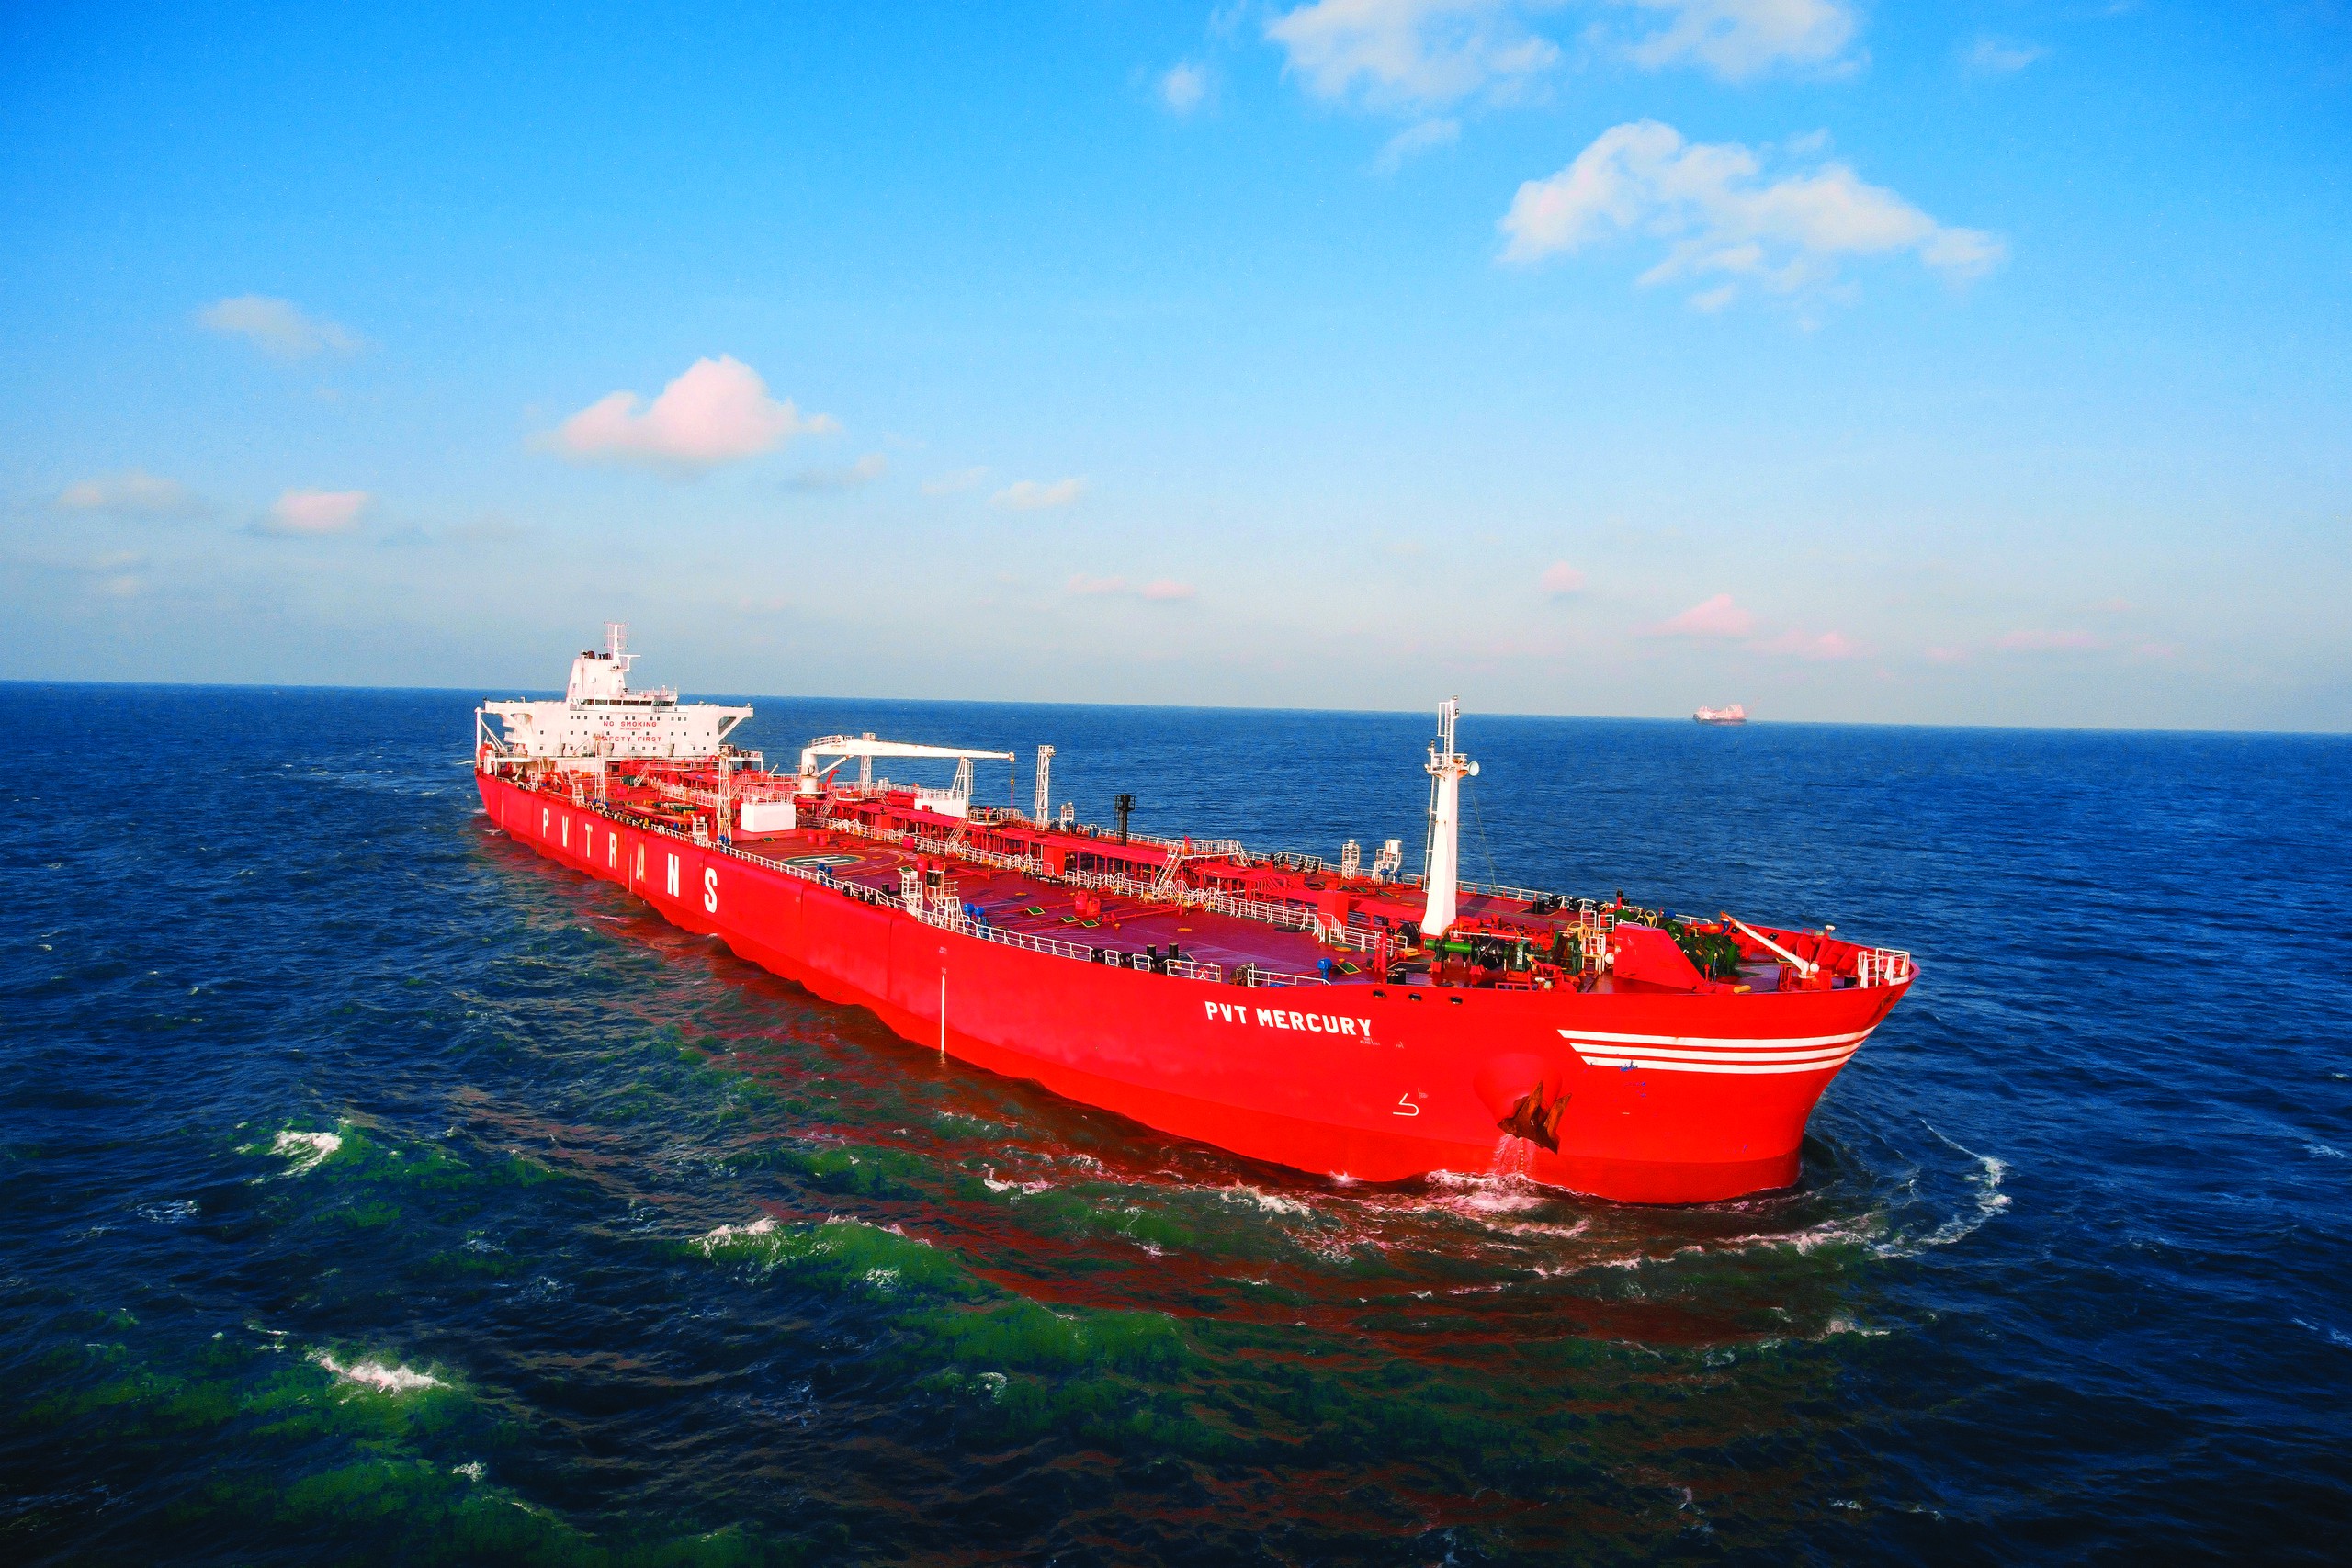
Biến động thị trường và chi phí nhiên liệu, giá cước là một trong những lý do khiến bức tranh lợi nhuận của các doanh nghiệp vận tải tàu dầu có sự phân hoá (Ảnh minh hoạ).
Động lực tăng trưởng này chủ yếu đến từ việc gia tăng hiệu quả khai thác đội tàu và đóng góp lợi nhuận từ các tàu mới đầu tư trong giai đoạn 2025 - 2026.
Tại Công ty Cổ phần Vận tải Xăng dầu Vipco, kết quả kinh doanh quý 3 cũng ghi nhận sự bứt phá. Doanh thu trong quý tăng hơn 24% so với cùng kỳ, đạt hơn 216 tỷ đồng và lợi nhuận sau thuế tăng hơn 96%, đạt hơn 31 tỷ đồng.
Đơn vị lý giải, một trong những lý do cho kết quả kinh doanh này là doanh thu bán hàng và cung cấp dịch vụ tăng nhờ doanh nghiệp trực tiếp đưa vào khai thác thêm 2 tàu VP Asphalt và được điều chỉnh tăng giá cước vận tải đội tàu Petrolimex.
Cùng xu hướng tích cực, Công ty Cổ phần Vận tải Dầu khí Đông Dương đạt doanh thu thuần quý 3 hơn 261 tỷ đồng, tăng gần 50% so với cùng kỳ. Lợi nhuận sau thuế đạt hơn 7,8 tỷ đồng, tăng 13% nhờ duy trì ổn định hoạt động khai thác tàu biển và triển khai các giải pháp nâng cao hiệu quả vận hành. Lũy kế 9 tháng, doanh nghiệp đạt hơn 19,6 tỷ đồng lợi nhuận sau thuế, tăng hơn 8%.
Áp lực chi phí và gánh nặng sửa chữa
Ở chiều ngược lại, một số doanh nghiệp phải đối diện với sức ép chi phí và các yếu tố kỹ thuật vận hành. Tại Công ty Cổ phần Vận tải Xăng dầu Vitaco (Vitaco), dù doanh thu thuần quý 3/2026 đạt 306,1 tỷ đồng, tăng nhẹ so với cùng kỳ 2025, song lợi nhuận sau thuế hợp nhất lại giảm 44%, đạt hơn 15,5 tỷ đồng.
Theo Vitaco, nguyên nhân sụt giảm do trong quý có 2 tàu dừng hoạt động để sửa chữa lớn, đồng thời giá nhiên liệu neo cao làm gia tăng chi phí hoạt động. Dù vậy, giá vốn vận tải cũng được giảm thiểu phần nào khi tàu Petrolimex 18 đã hết khấu hao.
Đối với Công ty Cổ phần Vận tải Dầu khí Thái Bình Dương (PVTrans Pacific), doanh thu thuần quý 3 đạt hơn 838,4 tỷ đồng, tăng nhẹ so với cùng kỳ nhờ tăng doanh thu vận tải và giảm chi phí lãi vay.
Tuy nhiên, do tác động từ thuế thu nhập doanh nghiệp hoãn lại của năm trước, lợi nhuận sau thuế giảm nhẹ hơn 2,4%, đạt hơn 67 tỷ đồng. Tính chung 9 tháng đầu năm, lợi nhuận sau thuế của PVTrans Pacific vẫn tăng mạnh hơn 79%, đạt hơn 278 tỷ đồng.
Theo các chuyên gia, năm 2026, ngành vận tải xăng dầu đường biển chứng kiến nhiều biến số khó lường. Xung đột chính trị tại Trung Đông đã đẩy giá dầu thô vượt ngưỡng 100 USD/thùng, kéo theo rủi ro lạm phát và áp lực leo thang chi phí, đồng thời làm đứt gãy nguồn cung dầu thô và đẩy giá cước vận tải lên cao đột biến ở một số thời điểm.
Tại thị trường nội địa, nhu cầu tiêu thụ xăng dầu còn chịu sự cạnh tranh từ lộ trình chuyển đổi năng lượng xanh, đặc biệt là xe điện và năng lượng mặt trời.
Theo Reuters, tuyến hàng hải qua eo biển Hormuz hiện nay vẫn bị hạn chế lưu thông đáng kể so với mức bình quân khoảng 125 tàu thương mại lớn (tàu dầu, khí, hàng rời, container) qua lại mỗi ngày trước chiến sự. Điều này tiếp tục đặt ra nhiều rủi ro về giá dầu, chi phí nhiên liệu, bảo hiểm và an toàn vận tải biển quốc tế trong thời gian tới.