
Xác định thuế kinh doanh bất động sản
Tại Công văn số 6661/CT-QLNT trả lời Công ty Cổ phần De Heim về chính sách thuế giá trị gia tăng (GTGT), Cục Thuế hướng dẫn cách xác định giá tính thuế đối với hoạt động chuyển nhượng dự án bất động sản.
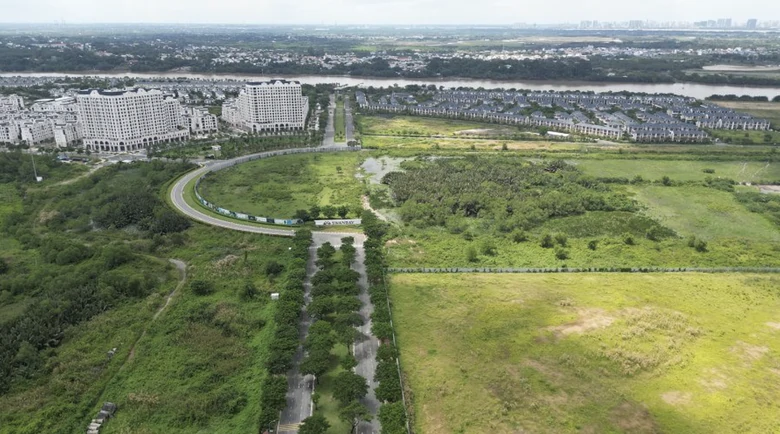
Cục Thuế hướng dẫn xác định giá tính thuế GTGT khi chuyển nhượng dự án Khu dân cư Long Tân - Phú Hội.
Theo Cục Thuế, Luật Kinh doanh bất động sản quy định chuyển nhượng dự án bất động sản là việc chủ đầu tư chuyển giao toàn bộ hoặc một phần dự án cùng các quyền, nghĩa vụ, trách nhiệm và lợi ích hợp pháp liên quan cho bên nhận chuyển nhượng thông qua hợp đồng.
Đối với hoạt động kinh doanh bất động sản, điểm h khoản 1 Điều 7 Luật Thuế GTGT số 48/2024/QH15 quy định giá tính thuế là giá bán bất động sản chưa có thuế GTGT, trừ tiền sử dụng đất hoặc tiền thuê đất nộp ngân sách nhà nước. Khoản tiền được trừ này gọi là giá đất được trừ.
Nghị định số 181/2025/NĐ-CP hướng dẫn cụ thể cách xác định giá đất được trừ. Theo đó, đối với trường hợp được Nhà nước giao đất, cho thuê đất trả tiền một lần cho cả thời gian thuê, chuyển mục đích sử dụng đất, công nhận quyền sử dụng đất hoặc các trường hợp điều chỉnh quyết định về đất đai được quy định tại khoản 1 Điều 8 Nghị định này, giá đất được trừ là tiền sử dụng đất hoặc tiền thuê đất trả một lần được tính theo quy định của Chính phủ.
Khoản tiền này được xác định trước khi trừ tiền bồi thường, hỗ trợ, giải phóng mặt bằng về đất mà người sử dụng đất đã ứng trước, nếu có.
Cục Thuế cho biết, nếu việc Công ty Cổ phần TKG Taekwang Vina chuyển nhượng dự án Khu dân cư Long Tân - Phú Hội cho Công ty Cổ phần De Heim được xác định là hoạt động kinh doanh bất động sản theo Luật Kinh doanh bất động sản thì giá tính thuế GTGT thực hiện theo điểm h khoản 1 Điều 7 Luật Thuế GTGT số 48/2024/QH15 và Điều 8 Nghị định số 181/2025/NĐ-CP.
Cục Thuế đề nghị Công ty Cổ phần De Heim liên hệ với Thuế TP Đồng Nai để được hướng dẫn thực hiện.
Dự án thủy điện được miễn tiền thuê đất?
Liên quan đến chính sách tiền thuê đất, tại Công văn số 6866/CT-QLNT trả lời Công ty Cổ phần Thủy điện Miền Nam, Cục Thuế hướng dẫn điều kiện miễn tiền thuê đất đối với dự án thủy điện.
Theo Cục Thuế, đầu tư phát triển nhà máy điện thuộc ngành, nghề đặc biệt ưu đãi đầu tư. Đối với dự án khai thác, sử dụng nước thiên nhiên để sản xuất thủy điện, đất được Nhà nước cho thuê để xây dựng nhà máy được miễn tiền thuê đất nếu dự án đáp ứng đồng thời hai điều kiện: thuộc lĩnh vực đặc biệt ưu đãi đầu tư và được đầu tư tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn.
Theo điểm a khoản 1 Điều 19 Nghị định số 46/2014/NĐ-CP, trường hợp đáp ứng đủ hai điều kiện trên được miễn tiền thuê đất, thuê mặt nước cho cả thời hạn thuê.
Cục Thuế xác định phạm vi hướng dẫn đối với đất xây dựng nhà máy thủy điện không bao gồm diện tích lòng hồ thủy điện.
Theo Cục thuế, trường hợp Công ty Cổ phần Thủy điện Miền Nam đã nộp hồ sơ đúng quy định tại cơ quan thuế, vẫn còn trong thời gian được miễn tiền thuê đất theo pháp luật trước khi Nghị định số 103/2024/NĐ-CP có hiệu lực nhưng chưa có quyết định miễn, giảm, cơ quan thuế chuyển trả hồ sơ cho cơ quan quản lý đất đai.
Trường hợp này được áp dụng chính sách ưu đãi trước đây. Nếu mức ưu đãi tại Nghị định số 103/2024/NĐ-CP cao hơn, mức ưu đãi mới được áp dụng cho thời gian ưu đãi còn lại.
Đối với trường hợp thuộc diện miễn tiền thuê đất, cơ quan thuế chuyển trả hồ sơ cho cơ quan quản lý đất đai để thực hiện thủ tục về đất đai, không phải làm thủ tục miễn tiền thuê đất.
Cục Thuế đề nghị Thuế tỉnh Lâm Đồng phối hợp với cơ quan tài chính, nông nghiệp và môi trường cùng các cơ quan liên quan tại địa phương, căn cứ hồ sơ thực tế của dự án để xác định việc miễn, giảm tiền thuê đất theo đúng quy định.
Bình luận bài viết (0)
Gửi bình luận