Doanh nghiệp băn khoăn ghi "KCT" hay "0%"
Một doanh nghiệp phản ánh đã xuất khẩu lô tôm thẻ theo tờ khai E62 nhưng bị khách hàng nước ngoài trả lại. Công ty thực hiện tái nhập theo tờ khai G13 và cho biết đã kê khai, nộp thuế giá trị gia tăng (GTGT) 8% ở khâu nhập khẩu.
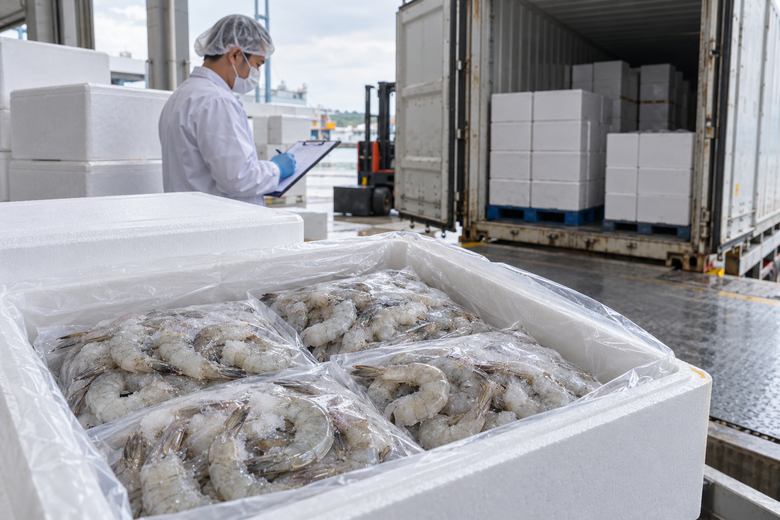
Minh họa kiểm tra hàng thủy sản trước khi xuất khẩu. (Ảnh có sử dụng AI).
Theo tìm hiểu, tờ khai E62 là tờ khai sử dụng khi xuất sản phẩm được sản xuất từ toàn bộ hoặc một phần nguyên liệu nhập khẩu ra nước ngoài hoặc vào khu phi thuế quan, bao gồm trường hợp xuất cho thương nhân nước ngoài và được chỉ định giao hàng tại Việt Nam; xuất khẩu suất ăn cho tàu bay của hãng hàng không Việt Nam.
Tờ khai G13 là tờ khai tạm nhập miễn thuế, sử dụng trong các trường hợp sử dụng mã này có hàng đã xuất khẩu bị trả lại để sửa chữa, tái chế, sau đó tái xuất trả lại khách hàng hoặc tái xuất sang nước thứ ba hoặc vào khu phi thuế quan.
Tờ khai G23 là tờ khai tái xuất hàng tạm nhập miễn thuế: Sử dụng trong trường hợp tái xuất hàng hóa đã tạm nhập sử dụng mã G13, A44, theo bảng mã ban hành kèm Quyết định số 1357/QĐ-TCHQ ngày 18/5/2021.
Sau khi nhận lại hàng, doanh nghiệp dự kiến tái xuất theo tờ khai G23 trên cơ sở hợp đồng mua bán mới. Người mua có thể là khách hàng đã trả hàng trước đó hoặc một khách hàng nước ngoài khác.
Theo doanh nghiệp, hồ sơ xuất khẩu gồm hợp đồng, hóa đơn thương mại, phiếu đóng gói, vận đơn, tờ khai hải quan xuất khẩu và chứng từ thanh toán qua ngân hàng.
Vướng mắc phát sinh khi công ty đối chiếu hướng dẫn về chính sách thuế đối với hàng xuất khẩu bị nước ngoài trả lại. Theo nội dung doanh nghiệp viện dẫn, hàng tái nhập theo hình thức tạm nhập – tái xuất, nếu đáp ứng các điều kiện pháp luật quy định, thuộc đối tượng không chịu thuế GTGT.
Doanh nghiệp chưa rõ việc xác định đối tượng không chịu thuế khi tái nhập có ảnh hưởng thế nào đến chính sách thuế khi bán lô hàng ra nước ngoài theo hợp đồng mới.
Từ đó, công ty đề nghị Bộ Tài chính làm rõ giao dịch tái xuất thuộc diện không chịu thuế hay áp dụng thuế suất 0%; chỉ tiêu thuế suất trên hóa đơn điện tử phải ghi "KCT" hay "0%". Trường hợp được áp dụng thuế suất 0%, doanh nghiệp cần đáp ứng những điều kiện, hồ sơ nào?
Hai trường hợp áp dụng chính sách thuế
Trả lời vướng mắc trên, Bộ Tài chính cho biết, trường hợp hàng hóa tái xuất thuộc hình thức tạm nhập khẩu, tái xuất khẩu và đáp ứng điều kiện thuộc đối tượng không chịu thuế theo khoản 20 Điều 5 Luật Thuế GTGT số 48/2024/QH15 thì thực hiện theo quy định đối với hàng hóa không chịu thuế GTGT.
Ngược lại, trường hợp hàng hóa xuất khẩu theo giao dịch mua bán hàng hóa mới với tổ chức, cá nhân nước ngoài, được tiêu dùng ngoài Việt Nam và đáp ứng đầy đủ điều kiện áp dụng thuế suất 0%, đồng thời không thuộc trường hợp bị loại trừ, thì có cơ sở áp dụng thuế suất GTGT 0% đối với giao dịch xuất khẩu đó.
Được biết, khoản 20 Điều 5 Luật Thuế GTGT số 48/2024/QH15 quy định đối tượng không chịu thuế: "Hàng hóa chuyển khẩu, quá cảnh qua lãnh thổ Việt Nam; hàng tạm nhập khẩu, tái xuất khẩu; hàng tạm xuất khẩu, tái nhập khẩu; nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu theo hợp đồng sản xuất, gia công xuất khẩu ký kết với bên nước ngoài; hàng hóa, dịch vụ được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau.
Hàng hóa nhập khẩu từ nước ngoài của công ty cho thuê tài chính được vận chuyển thẳng vào khu phi thuế quan để cho doanh nghiệp trong khu phi thuế quan thuê tài chính".
Bình luận bài viết (0)
Gửi bình luận