
Theo báo cáo thị trường xi măng tháng 9 của Trung tâm Thông tin và dữ liệu xi măng (CIDC), sản lượng xi măng toàn ngành đạt khoảng 11,49 triệu tấn, giảm 3% so với tháng 8 nhưng tăng 27% so với cùng kỳ năm 2025. Lũy kế 9 tháng đầu năm 2026, sản lượng xi măng đạt khoảng 93,56 triệu tấn.
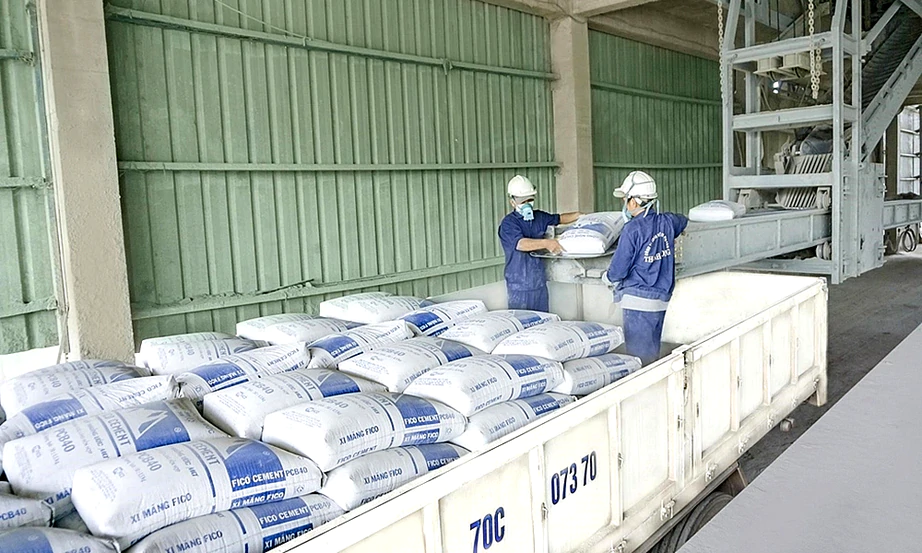
Xuất khẩu xi măng và clinker trong tháng 9 giảm nhẹ so với tháng trước.
Xét theo khối doanh nghiệp, khối tập đoàn chiếm tỷ trọng lớn nhất trong tổng sản lượng, tiếp đến là VICEM và khối doanh nghiệp có vốn đầu tư nước ngoài.
So với cùng kỳ năm trước, cả ba khối đều tăng sản lượng, trong đó khối vốn nước ngoài có tốc độ tăng cao nhất. Tuy nhiên, so với tháng trước, chỉ khối tập đoàn ghi nhận sản lượng tăng, còn VICEM và khối vốn nước ngoài đều giảm.
Ở thị trường nội địa, tiêu thụ xi măng tháng 9 đạt khoảng 7,44 triệu tấn, giảm 2% so với tháng trước nhưng tăng 40% so với cùng kỳ năm 2025. Tính chung 9 tháng, lượng tiêu thụ trong nước đạt khoảng 64,81 triệu tấn.
Trái với đà tăng của thị trường nội địa, xuất khẩu xi măng và clinker trong tháng 9 kém tích cực hơn. Tổng lượng xuất khẩu đạt khoảng 2,9 triệu tấn, tương ứng kim ngạch 111,83 triệu USD. Sản lượng gần như đi ngang so với tháng trước, giảm khoảng 0,2%, nhưng thấp hơn 9% so với cùng kỳ năm 2025.
Lũy kế 9 tháng, lượng xuất khẩu đạt khoảng 28,35 triệu tấn, với kim ngạch khoảng 1,06 tỷ USD.
Về giá bán, cuối tháng 9, một số doanh nghiệp xi măng trong nước thông báo điều chỉnh tăng giá tại một số địa bàn do chi phí nguyên liệu, nhiên liệu và vận chuyển gia tăng. Trong giai đoạn tháng 8 - 9, giá tham khảo xi măng PCB40 dao động từ 1,45 - 2,05 triệu đồng/tấn, tùy thương hiệu, khu vực và quãng đường vận chuyển.
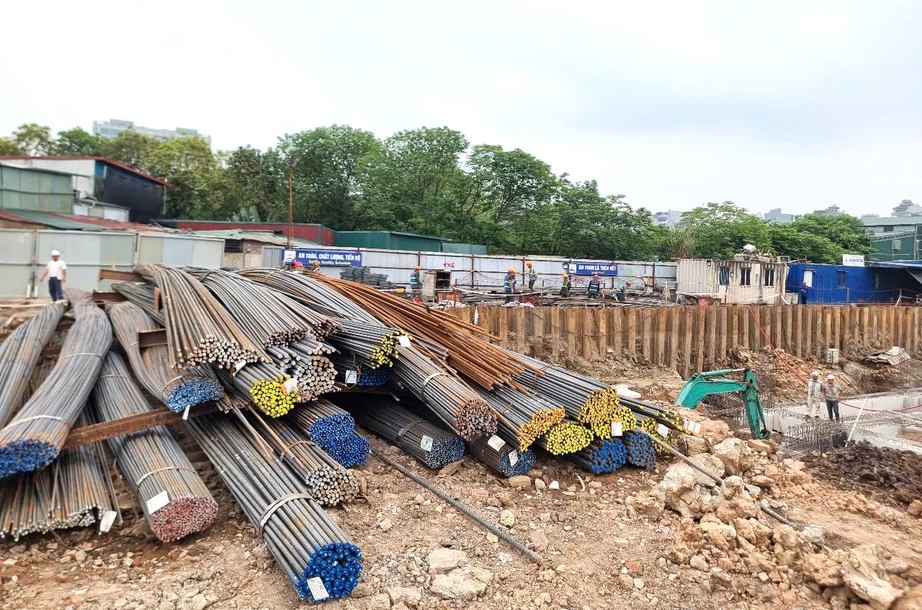
Trong 9 tháng đầu năm, sản lượng sản xuất thép các loại tăng 16,5% so với cùng kỳ năm 2025.
Cùng với xi măng, thị trường thép cũng ghi nhận những tín hiệu tăng trưởng tích cực trong 9 tháng đầu năm 2026, đặc biệt ở phân khúc thép xây dựng. Đáng chú ý, tiêu thụ nội địa tiếp tục là động lực chính, trong bối cảnh xuất khẩu còn gặp khó khăn và giá nguyên liệu đầu vào biến động.
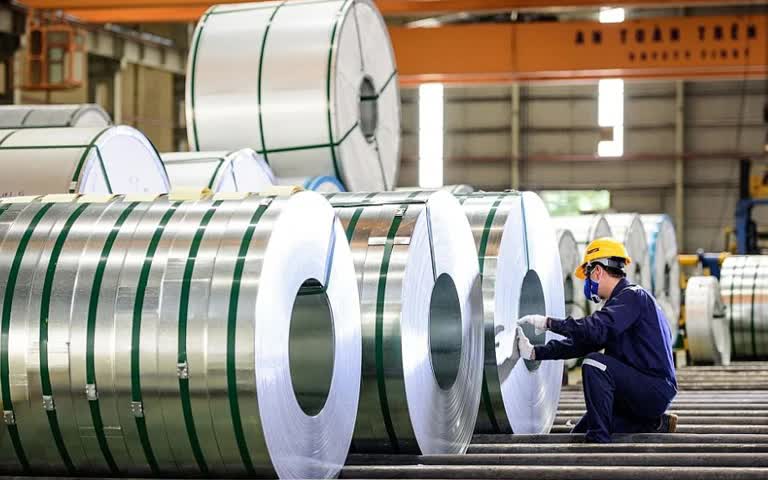
Theo báo cáo thị trường tháng 10 của Hiệp hội Thép Việt Nam (VSA), trong 9 tháng đầu năm, sản lượng sản xuất thép các loại đạt hơn 27,83 triệu tấn, tăng 16,5% so với cùng kỳ năm 2025. Lượng bán hàng đạt gần 27,73 triệu tấn, tăng 19,2%.
Riêng thép xây dựng, sản lượng sản xuất đạt 11,56 triệu tấn, tăng 20%, trong khi lượng bán hàng đạt 11,64 triệu tấn, tăng 19,6%.
Đáng chú ý, kết quả này được ghi nhận trong bối cảnh xuất khẩu thép xây dựng giảm 5,7% so với cùng kỳ, cho thấy thị trường trong nước đang đóng vai trò quan trọng đối với tăng trưởng tiêu thụ.
Xét theo khu vực, miền Bắc tiếp tục là thị trường tiêu thụ thép xây dựng lớn nhất cả nước, với gần 5,09 triệu tấn trong 9 tháng, tăng 19,3% so với cùng kỳ năm trước.
Trong khi đó, miền Nam ghi nhận tốc độ tăng trưởng cao nhất, với lượng bán hàng gần 3,53 triệu tấn, tăng 29,9%. Tại miền Trung, lượng tiêu thụ đạt hơn 1,3 triệu tấn, tăng 24,7%.
Về giá bán, theo VSA, trong tháng 9, giá thép xây dựng trong nước tiếp tục xu hướng phục hồi. Giá thép cuộn dao động ở mức 14.800 - 15.100 đồng/kg, thép cây ở mức 14.950 - 15.400 đồng/kg, tùy chủng loại và khu vực.
Trong khi đó, giá quặng sắt, than luyện cốc và thép phế tiếp tục biến động theo thị trường quốc tế, tạo áp lực lên chi phí đầu vào.
Trong bối cảnh này, khả năng kiểm soát chi phí và nâng cao hiệu quả sản xuất sẽ là những yếu tố quan trọng giúp doanh nghiệp thép duy trì sức cạnh tranh trong những tháng cuối năm.
Bình luận bài viết (0)
Gửi bình luận