
Phần tiền đủ điều kiện hoàn thuế phải được giải quyết
Cục Thuế vừa có Văn bản 6936/CT-QLTT gửi Thuế các tỉnh, thành phố, hướng dẫn thống nhất một số nội dung trong giải quyết hoàn thuế giá trị gia tăng (GTGT). Một trong những nội dung đáng chú ý là việc xử lý hồ sơ có một phần số tiền đề nghị hoàn thuế được Hệ thống thông tin quản lý thuế xác định có rủi ro.
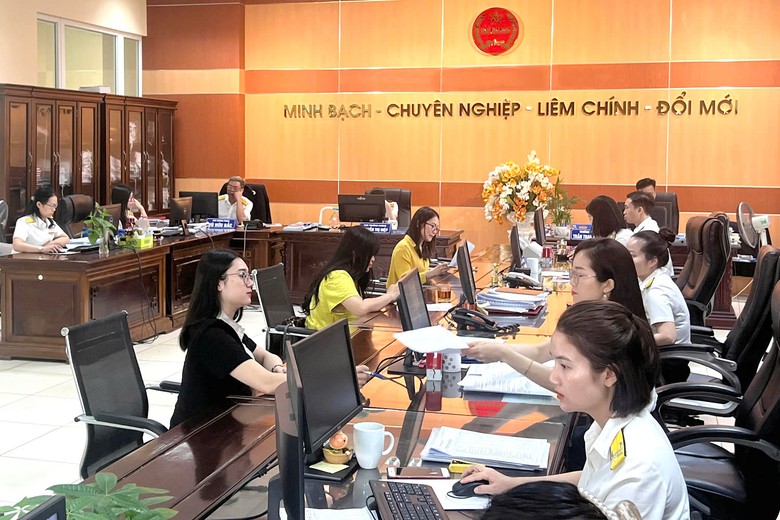
Cục Thuế làm rõ cách xử lý hồ sơ hoàn thuế GTGT có cảnh báo rủi ro.
Theo Cục Thuế, cơ quan thuế phải thông báo phần tiền có rủi ro thuộc diện kiểm tra trước hoàn thuế. Phần tiền còn lại tiếp tục được xử lý theo trình tự hoàn thuế trước và được hoàn khi đáp ứng đầy đủ điều kiện theo quy định.
Cơ quan thuế chỉ xem xét, xử lý đối với phần tiền có rủi ro, không chuyển toàn bộ số tiền đề nghị hoàn sang diện kiểm tra trước hoàn, trừ trường hợp hồ sơ thuộc diện kiểm tra trước hoàn theo quy định pháp luật.
Đáng chú ý, cơ quan thuế không phải chờ kết quả kiểm tra, xác minh phần tiền có rủi ro mới giải quyết phần tiền còn lại nếu phần này đã đủ điều kiện hoàn thuế.
Đối với phần tiền thuộc diện kiểm tra trước hoàn, việc yêu cầu giải trình, bổ sung thông tin, tài liệu và kiểm tra, xác minh phải gắn với nội dung, giao dịch, hóa đơn và số tiền cần làm rõ.
Không mở rộng phạm vi kiểm tra
Cục Thuế yêu cầu không mở rộng phạm vi kiểm tra chỉ vì phát sinh cảnh báo rủi ro tại một chủ thể trong chuỗi cung ứng, trừ trường hợp phát hiện thêm dấu hiệu rủi ro hoặc thuộc trường hợp phải kiểm tra theo quy định.
Đồng thời, cơ quan thuế phải phân biệt rõ thông tin cảnh báo rủi ro, kết quả phân loại của hệ thống quản lý thuế và kết quả kiểm tra, xác minh.
Thông tin cảnh báo liên quan đến người bán, hóa đơn hoặc các chủ thể trong chuỗi cung ứng chỉ là dữ liệu phục vụ đánh giá, phân loại rủi ro, không đồng nghĩa với việc giao dịch không có thật, hóa đơn không hợp pháp hoặc số thuế GTGT đầu vào không đủ điều kiện hoàn.
Chỉ khi có đủ căn cứ từ kết quả kiểm tra, xác minh hoặc kết luận của cơ quan có thẩm quyền xác định người nộp thuế không đáp ứng điều kiện hoàn thuế hoặc có hành vi vi phạm, cơ quan thuế mới thực hiện không hoàn, thu hồi số tiền đã hoàn và xử lý theo quy định.
Công văn 6936/CT-QLTT cũng làm rõ việc sử dụng thông tin kê khai, nộp thuế của người bán trong giải quyết hồ sơ hoàn thuế của bên mua.
Không bác hoàn thuế chỉ vì người bán chưa nộp thuế
Theo Cục Thuế, khoản 3 Điều 1 Luật số 149/2025/QH15 đã bãi bỏ quy định tại điểm c khoản 9 Điều 15 Luật Thuế GTGT số 48/2024/QH15 về điều kiện người bán đã kê khai, nộp thuế GTGT đối với hóa đơn xuất cho cơ sở kinh doanh đề nghị hoàn thuế. Quy định này có hiệu lực từ ngày 1/1/2026.
Theo đó, đối với kỳ hoàn thuộc phạm vi áp dụng của quy định hiện hành, việc người bán đã kê khai, nộp thuế GTGT không còn là điều kiện để xác định quyền hoàn thuế của bên mua.
Đối với kỳ hoàn trước ngày 1/1/2026, cơ quan thuế áp dụng quy định pháp luật có hiệu lực tại kỳ hoàn tương ứng.
Tuy nhiên, việc bãi bỏ điều kiện trên không đồng nghĩa thông tin người bán chưa kê khai hoặc chưa nộp thuế không được sử dụng trong quản lý rủi ro.
Cơ quan thuế vẫn sử dụng thông tin này cùng các dữ liệu khác để đánh giá rủi ro, xác định nội dung cần rà soát, xác minh nhưng không được căn cứ riêng vào đó để kết luận bên mua không đủ điều kiện hoàn thuế...
Bình luận bài viết (0)
Gửi bình luận